新規事業の赤字、どう説明する?|ベンチャーファイナンス入門
講師:公認会計士・税理士 齋藤和也約4分で読めます

開催の背景
新しい事業のために人を採用し、広告も出した。月の収支をまとめると赤字になっている。始めたばかりだから仕方がないのか、それとも、このまま続けてよいのか。授業で取り上げたのは、長く続く会社にも起こる、こんな場面です。
売上が減った、費用が増えた。その説明から、事業を続けるか、さらにお金を使うかという相談になると、今月の数字だけでは答えに迷います。経理が予算管理や数字の説明を任される場面が増えれば、こうした迷いも身近に。ベンチャー企業の資金調達を学ぶ理由は、自分の会社で出資を受けるためだけではありません。
10月10日の「ベンチャーファイナンス【入門編】全3回シリーズ①」は、その考え方に触れる回。講師は、ベンチャー企業の実務に携わってきた公認会計士・税理士の齋藤和也です。
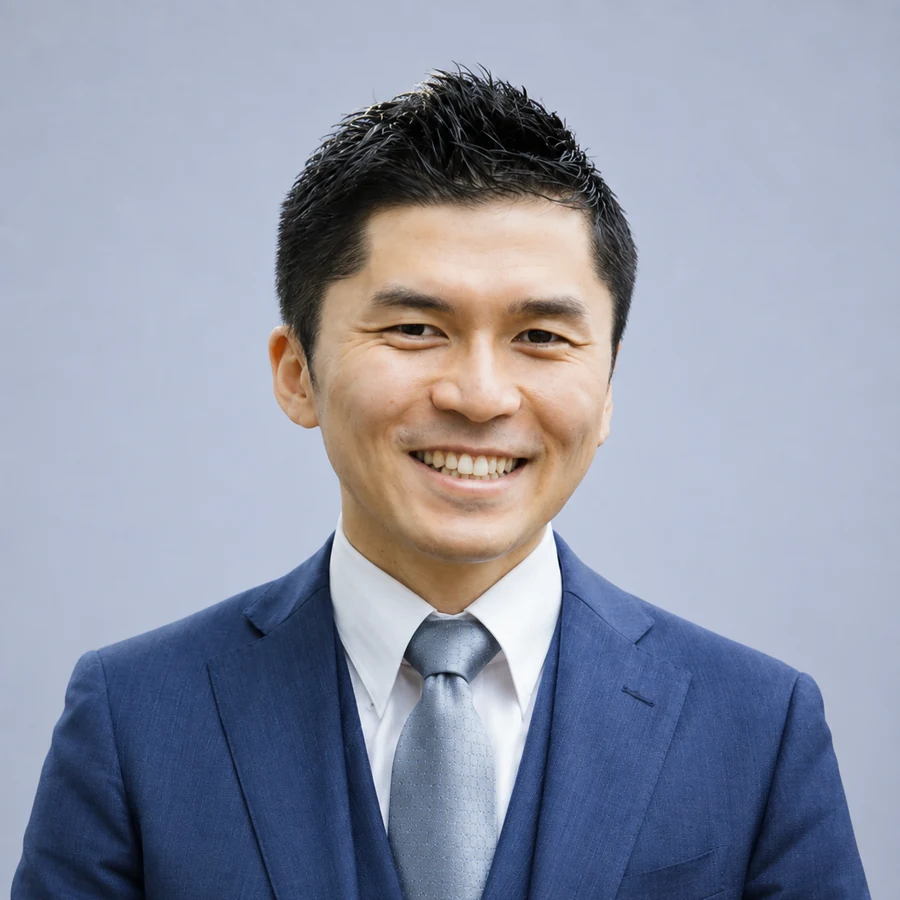
齋藤 和也講師公認会計士・税理士/株式会社Cuel 共同創業者。大学在学中に公認会計士試験に合格し、監査法人で上場企業の監査を経験。その後ベンチャーの立ち上げやIPO準備に携わり、いまは複数社のバックオフィス支援と監査役を務める。数字を合わせるところで終わらせず、その数字が経営のどの判断につながるかまでを、実際の資料の形で扱う。
この回でやったこと
ベンチャー企業のお金の話には、普段の経理からは想像しにくいこともあります。
- 赤字が何年も続いているのに潰れない会社がある。名前を聞けば誰もが知る有名スタートアップも、赤字のまま上場した(いまは赤字での上場の審査がかなり厳しくなっている)
- 経理がずさんだと、売上が伸びていると勘違いしたまま人を増やし、赤字を広げてしまう
- 出資は返さなくていいお金。なのに長い目で見ると、銀行からの借入より高くつく。投資家はそれだけの見返りを期待している
前半は赤字が続く会社の資金と、銀行融資・投資家からの出資の違いを整理。後半は仮の会社を使ったクイズや、実務で起きた失敗を交えながら、赤字の捉え方と経理が説明する数字を扱いました。
扱ったテーマ
- 赤字と、支払いに使えるお金の関係
- 銀行融資とVC(ベンチャー企業に出資する投資会社)の違い
- 手元の資金で事業をあとどれだけ続けられるか
- 「良い赤字」と「悪い赤字」を考える場面
- 顧客を獲得する費用と、その顧客との取引で得られる収益
- 事業計画を説明するときの経理の役割
つまずきやすいポイント
出資を受けたあとも、数字の説明は続く
出資を受けると、投資家に会社の状況を説明する仕事が続きます。借入のような返済がないから、資金を受け取ったらひと安心、とはいかないのです。
授業では、投資家から「あと何か月持つんですか」と聞かれる場面へ。そこで使う「ランウェイ」は、今の資金の状態で会社があとどれだけ続けられるかを表す言葉です。資金調達を終えた架空の会社を例に、毎月お金が減っていく様子を追いました。
あと何か月持つかが分かれば、それまでに売上を伸ばす手を打つ、次の資金調達をいつ始めるか決める、といった計画を描けます。お金を受け取ったあとにも、経理が説明する数字はあるのです。
売上がなくても、経理が詳しく管理する数字はある
商品が完成する前の会社では、売上の請求書を出す機会がなくても、研究開発の費用が発生します。売上を計上しない時期にも、経理の仕事はあるのです。
クイズで示されたのは、出店を考えるパン屋や、設備を入れ替えたい金属加工会社、成長中のクラウド経理ソフトの会社、まだ売上のない創薬の会社。いずれも授業用の仮の例で、銀行融資と出資のどちらが合うかを考える問いでした。
創薬の会社は、薬を製品にするまでに時間がかかる設定です。そこから、研究開発をする会社の経理が、部門やプロジェクトごとの費用を管理する話に。売上が立つ前の仕事を知ると、ベンチャー企業で経理をする姿も少し具体的になります。
事業ごとの収支が見えていないと、赤字を広げる判断をしてしまう
会社が成長しているという認識と、帳簿を確かめて分かる実態が違っていたら、採用の判断にも影響します。実際にあったのは、複数の事業を営む会社の失敗です。
売上が伸びていると思って、人を次々に採用。ところが、経理を精査すると、売上は思っていたようには伸びていませんでした。採用を増やす間に、赤字が膨らんでいたのです。
経理が数字をきちんと押さえていなかったために、会社は伸びていない売上を前提に判断を続けていたのです。事業がいくつもある会社では、事業ごとの収支が見えていないと、赤字の事業にさらにお金を注いでしまうことがあります。
資金繰りの見通しは、お金を使う相談にもなる
資金繰り表で先のお金を見通すと、設備投資や従業員教育の相談にもつながります。授業の終盤で挙がったのは、毎月お金が増えている会社の仮の例でした。
このまま進むと、半年後や一年後には手元のお金がどれくらいになりそうか。そこから、新しい店舗や従業員の給与の話も出てきます。支払いが足りるかを確かめるときとは、経営者に伝える内容が変わります。
ベンチャー企業で使う考え方にも、普段作っている資金繰り表から試せそうなことがある。出資を受ける予定のない会社にも、自分の仕事と重なる話です。
質疑で出たこと
ベンチャー企業と言われるのはいつまでですか?
捉え方はさまざまで、上場していてもベンチャー企業と呼ばれることがあります。設立からの年数だけでは決まりません。長く続く同族企業でも、新しい商品や取り組みに挑んで会社を成長させようとしているなら、ベンチャーと捉えていい。反対に、ベンチャーを名乗っていても、やっていることは中小企業と変わらないと言われることもあります。成長させようと新しいことに挑んでいるかどうかで見ています。
次回のご案内
CuelLinkは、経理の実務を学ぶLive授業を開いているサービスです。今回の続きはアーカイブで。「良い赤字」と「悪い赤字」をどう見分けるか、クイズの答えとその理由も聞けます。
10月24日(土)11時からは、シリーズ②「ベンチャーファイナンス【調達編】」。事業計画や資金計画を作るために、経理が何を準備するかを扱います。③「ベンチャーファイナンス【キャリア編】」は11月7日(土)11時から。どちらも講師は齋藤和也です。