
「簿記2級に受かったのに、初日から手が止まった」。経理に移った人からよく聞く話です。
足りないのは簿記の知識ではありません。会社ごとのルールと、判断の材料です。実務では、仕訳を切る前に、社内の科目ルール・承認の経路・証憑の保存先を確かめる場面が加わります。
この記事では、実務に入って最初に戸惑う5つの場面と、その場で何を見に行けばいいかを並べました。
簿記で学ぶこと、実務で足すこと
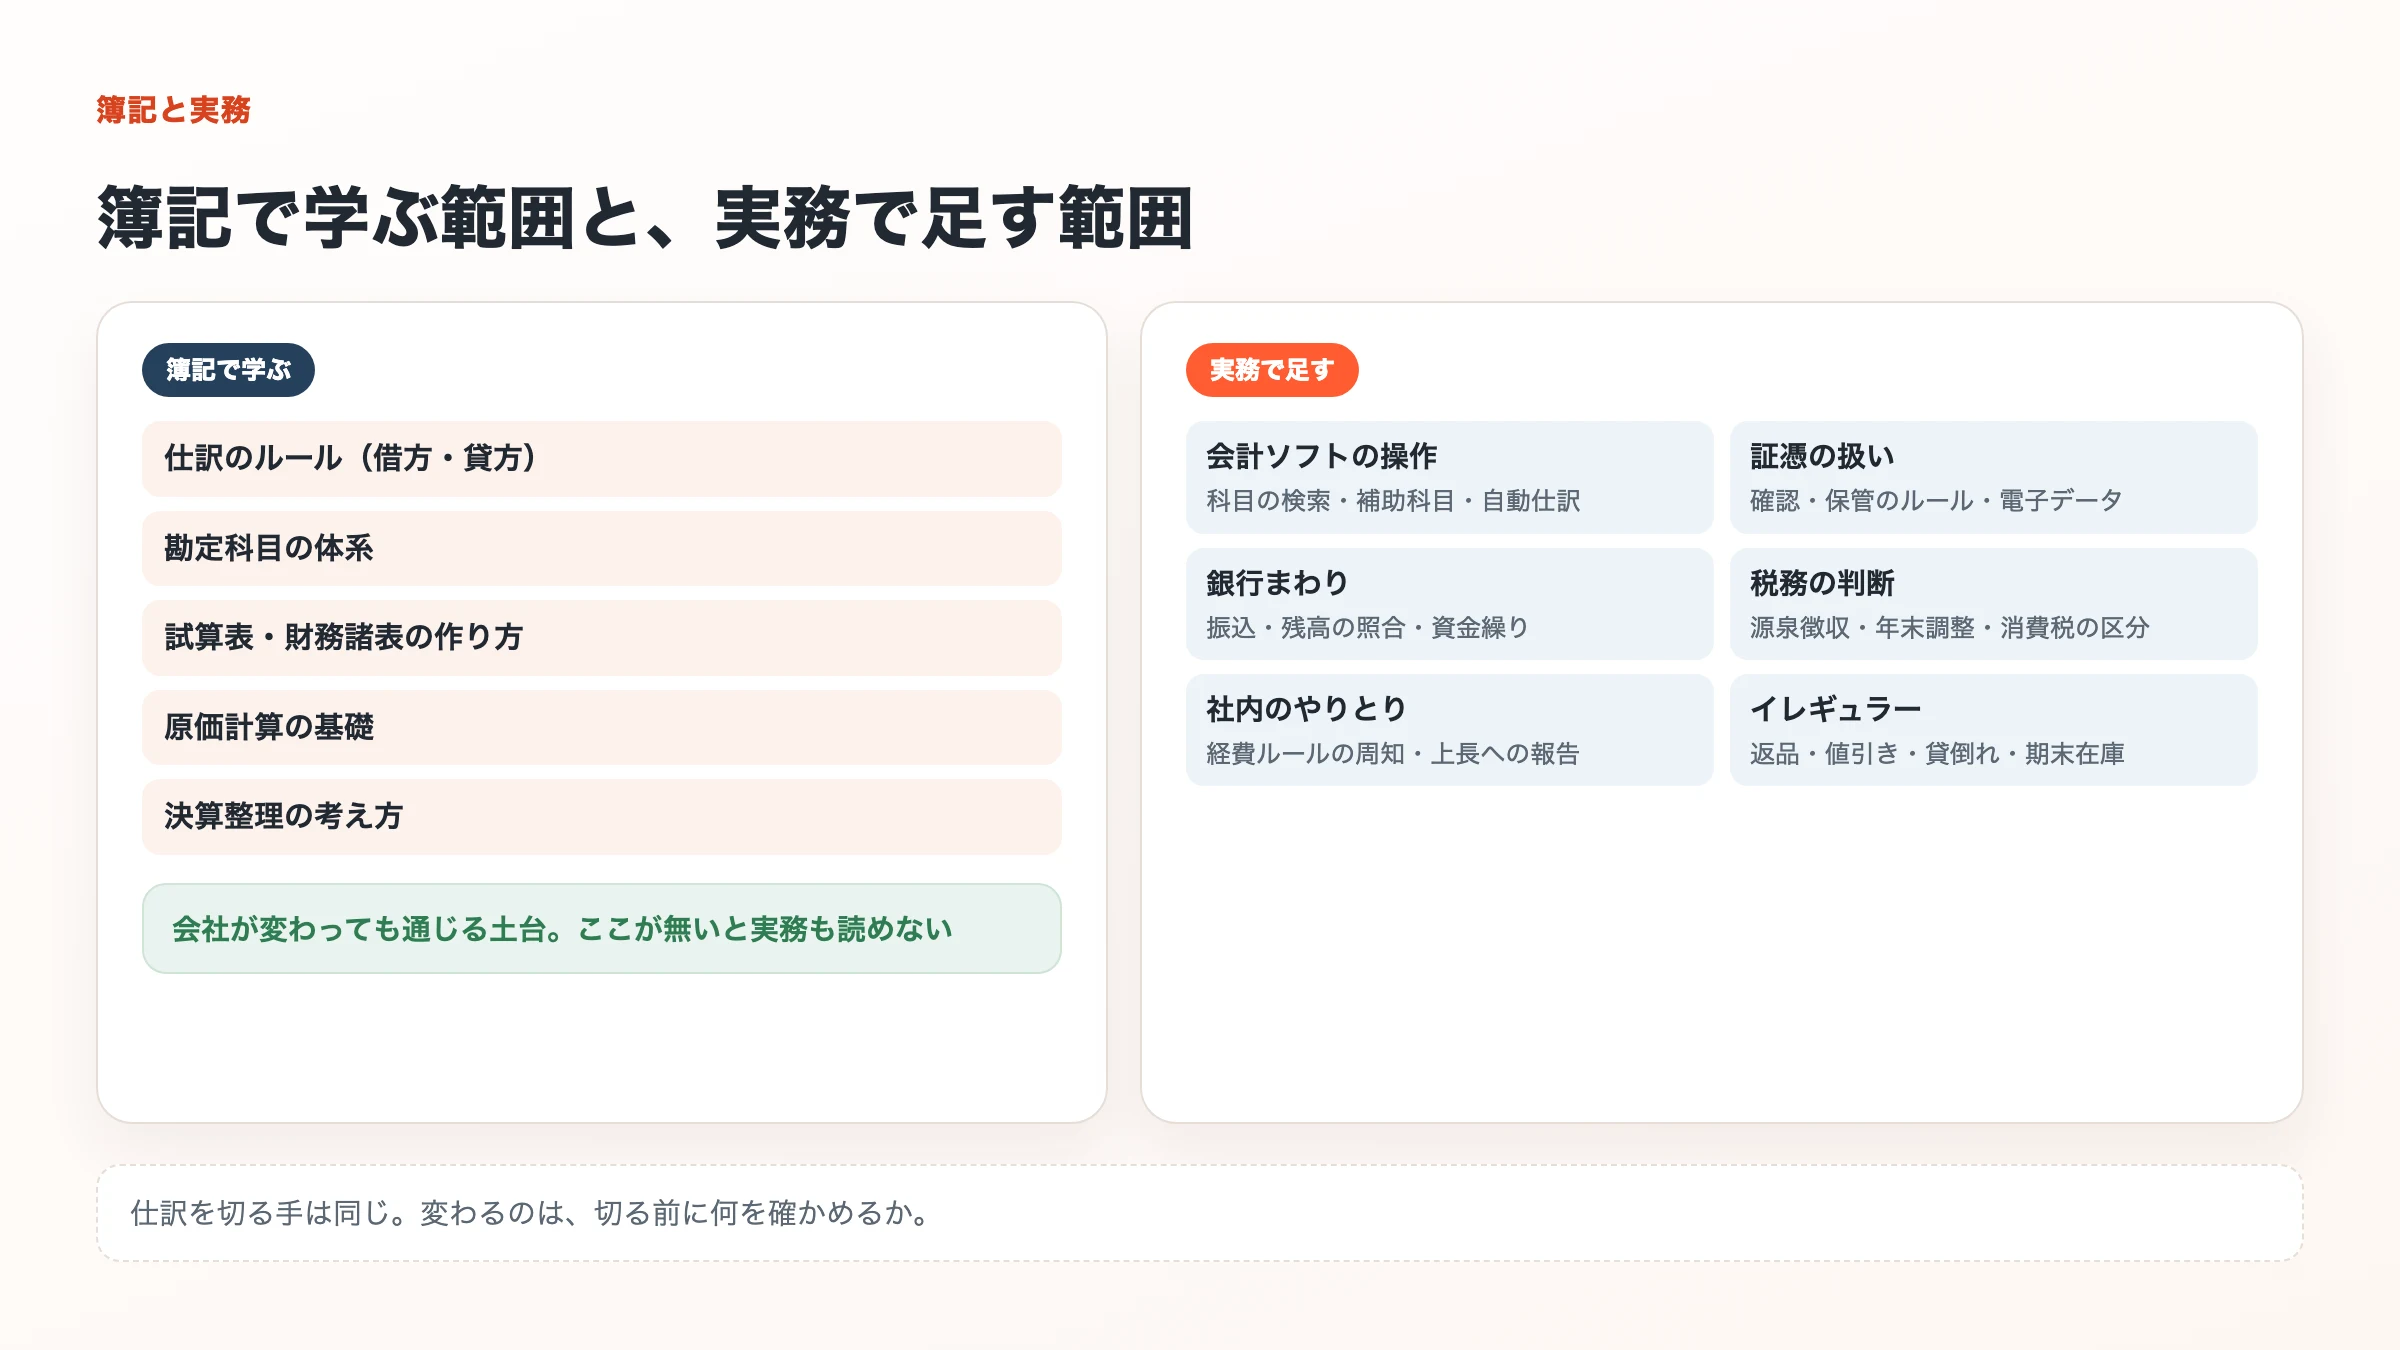
簿記で学ぶのは、仕訳のルール(借方・貸方)、勘定科目の体系、試算表と財務諸表の作り方、原価計算の基礎、決算整理の考え方。どれも会社が変わっても通じる土台です。ここが無いと実務の理解も進みません。
一方、実務に入ってから足すことになるのは、次のようなものです。
- 会計ソフトの操作(freee、マネーフォワード、弥生、勘定奉行など)
- 証憑の扱い(領収書・請求書の確認、保管のルール、電子データの保存)
- 銀行まわり(振込、残高の照合、資金繰り)
- 税務の判断(源泉徴収、年末調整、消費税の区分)
- 社内のやりとり(経費ルールの周知、上長への報告)
- イレギュラー(返品、値引き、貸倒れ、期末在庫の調整)
習っていないから知らないだけで、理論として難しいものではありません。
経理が一人か二人という職場では、この範囲をひとりで受け持つこともあります。
現場で最初に戸惑う5つの場面
1. この取引、どの勘定科目?
試験の問題文には「備品を購入した」と書いてあります。実務では、通販で買った5,000円のケーブルが消耗品費なのか事務用品費なのかを、自分で決める。
しかも正解は会社ごとに違います。「10万円未満は消耗品費」「5万円未満は事務用品費」。法令と会計基準の枠の中で、社内の基準と過去の処理に合わせることになります。見られるのは、過去の処理と揃っているかどうかです。
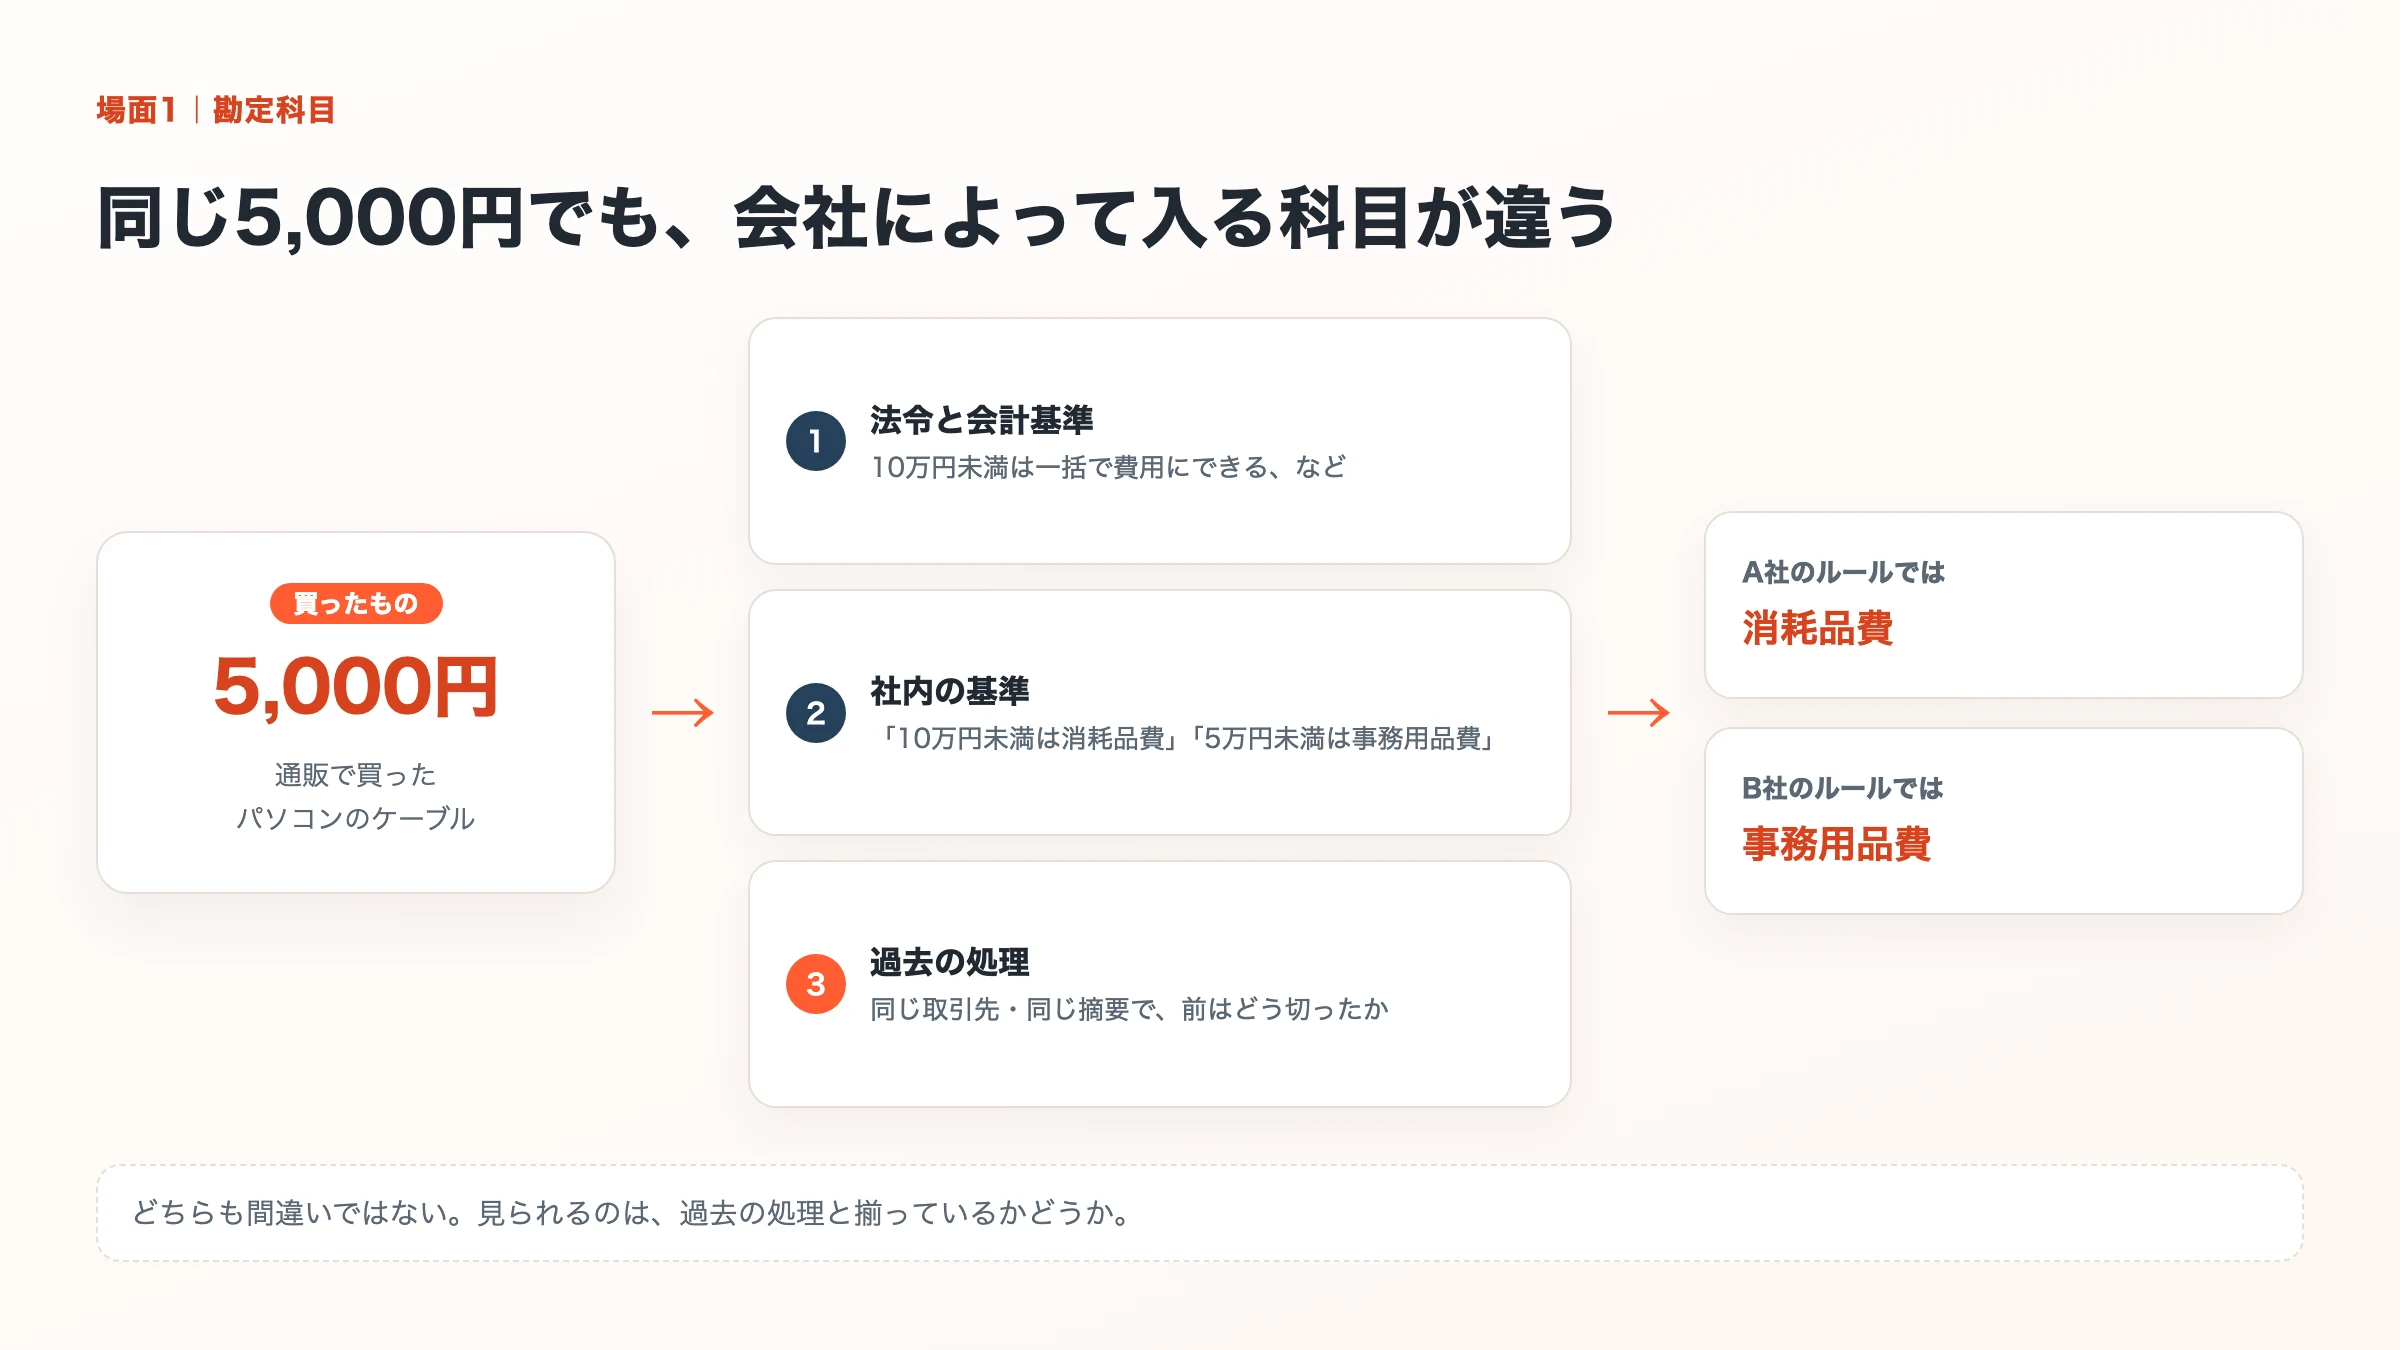
最初にやること:過去1年の仕訳を科目別に並べて、よく出る取引がどの科目に入っているかを見る。迷ったら同じ取引先・同じ摘要で検索する。たいていは前例が見つかります。
2. 消費税の区分が4つある
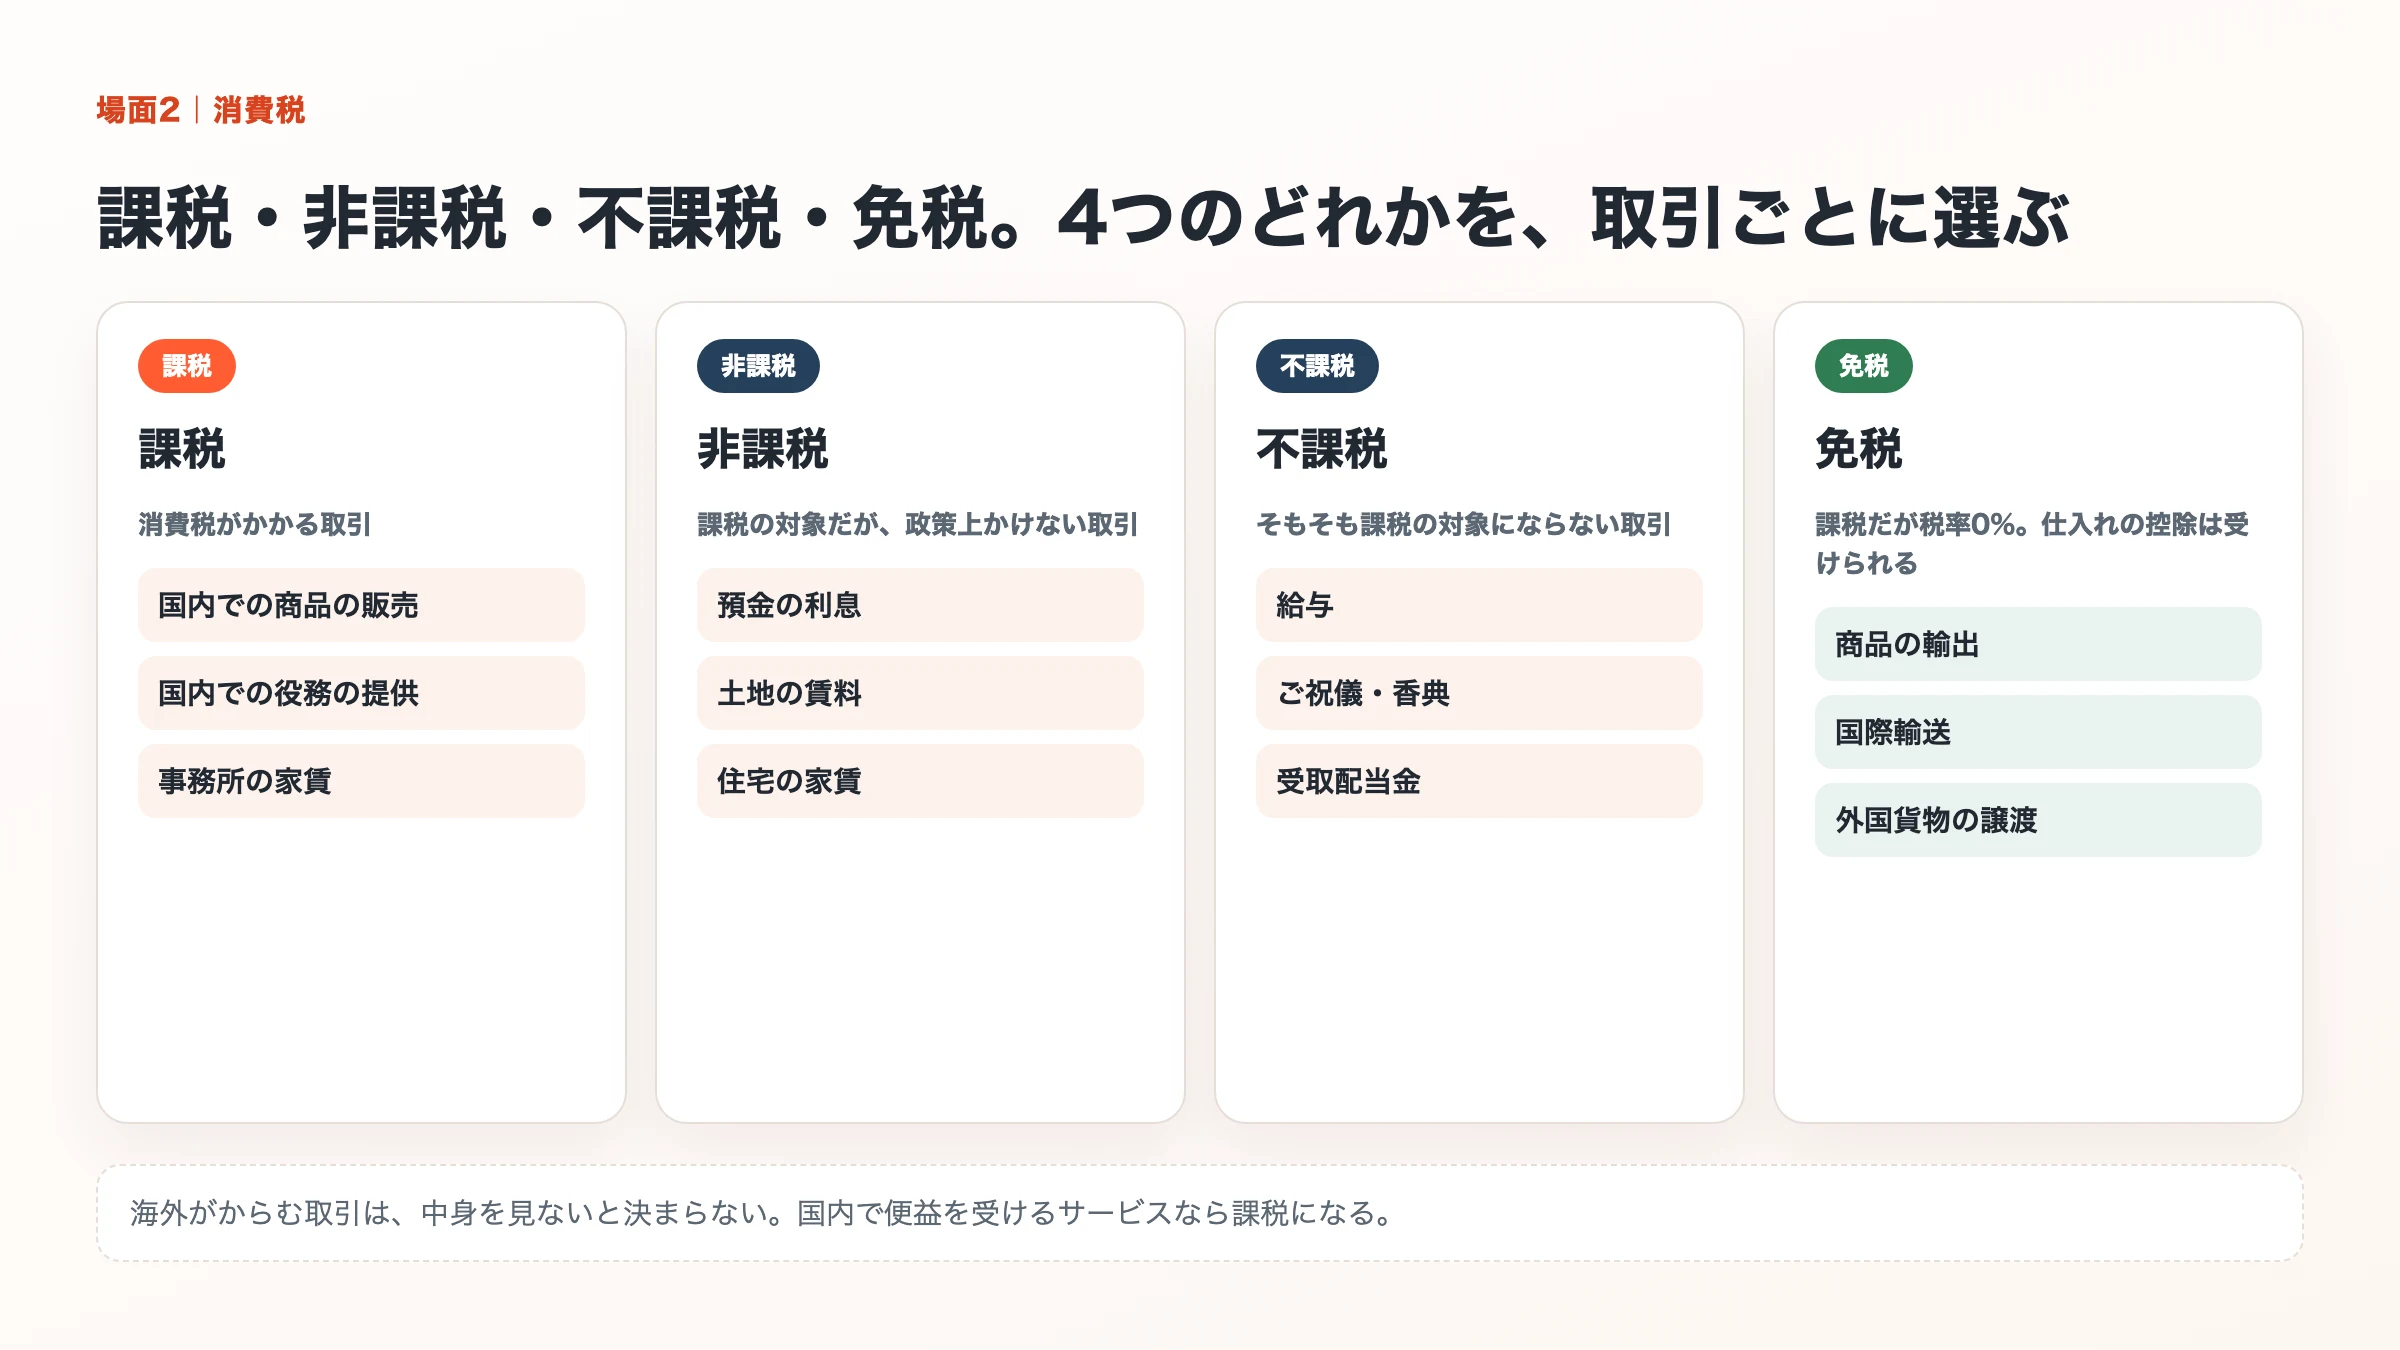
日商簿記2級で扱う消費税は、税抜方式による記帳です。実務では記帳の方法だけでなく、取引ごとに課税・非課税・不課税・免税のどれにあたるかを判定します。
国内での商品の販売は課税、預金の利息や土地の賃料は非課税、給与やご祝儀・香典は不課税、商品の輸出は免税。ただし海外がからむ取引は、国内で便益を受けるサービスなら課税になるなど、中身を見ないと決まりません。
さらに、受け取った請求書が適格請求書かどうかの確認も加わりました。適格請求書でなければ、仕入税額控除は満額では受けられません。
最初にやること:自社によく出る取引を20件だけ抜き出して、区分の一覧表を作る。分からない取引は国税庁のタックスアンサーで確認し、その場で表に足していく。
3. 会計ソフトの操作
試験は紙かCBTのフォーム入力ですが、実務は会計ソフトの画面です。
- 勘定科目の検索と選び方
- 補助科目(取引先別の管理)の設定
- 自動仕訳ルールの作成と手入れ
- 販売管理や給与計算との連携
- 仕訳データの書き出しと、Excelでの加工
触ってみないと身につかない種類の知識です。ただ、簿記を知っているから「この欄が借方だ」と分かる。土台は無駄になりません。
最初にやること:freeeやマネーフォワードの無料で試せる期間を使って、自分の家計を1か月だけ入力してみる。画面の並びと、入力から試算表が出るまでの流れがつかめます。
4. 月次決算の「締め」
試験の決算は、整理仕訳を入れて精算表を埋めれば終わり。実務の月次決算では、仕訳を切る時間は全体の一部です。
- 未処理の取引がないか、各部署に確認して催促する
- 売掛金・買掛金の残高を取引先の資料と照合する
- 銀行の残高と帳簿を突き合わせる
- 前払費用・未払費用を計上する
- 上長や社長に説明する資料を作る
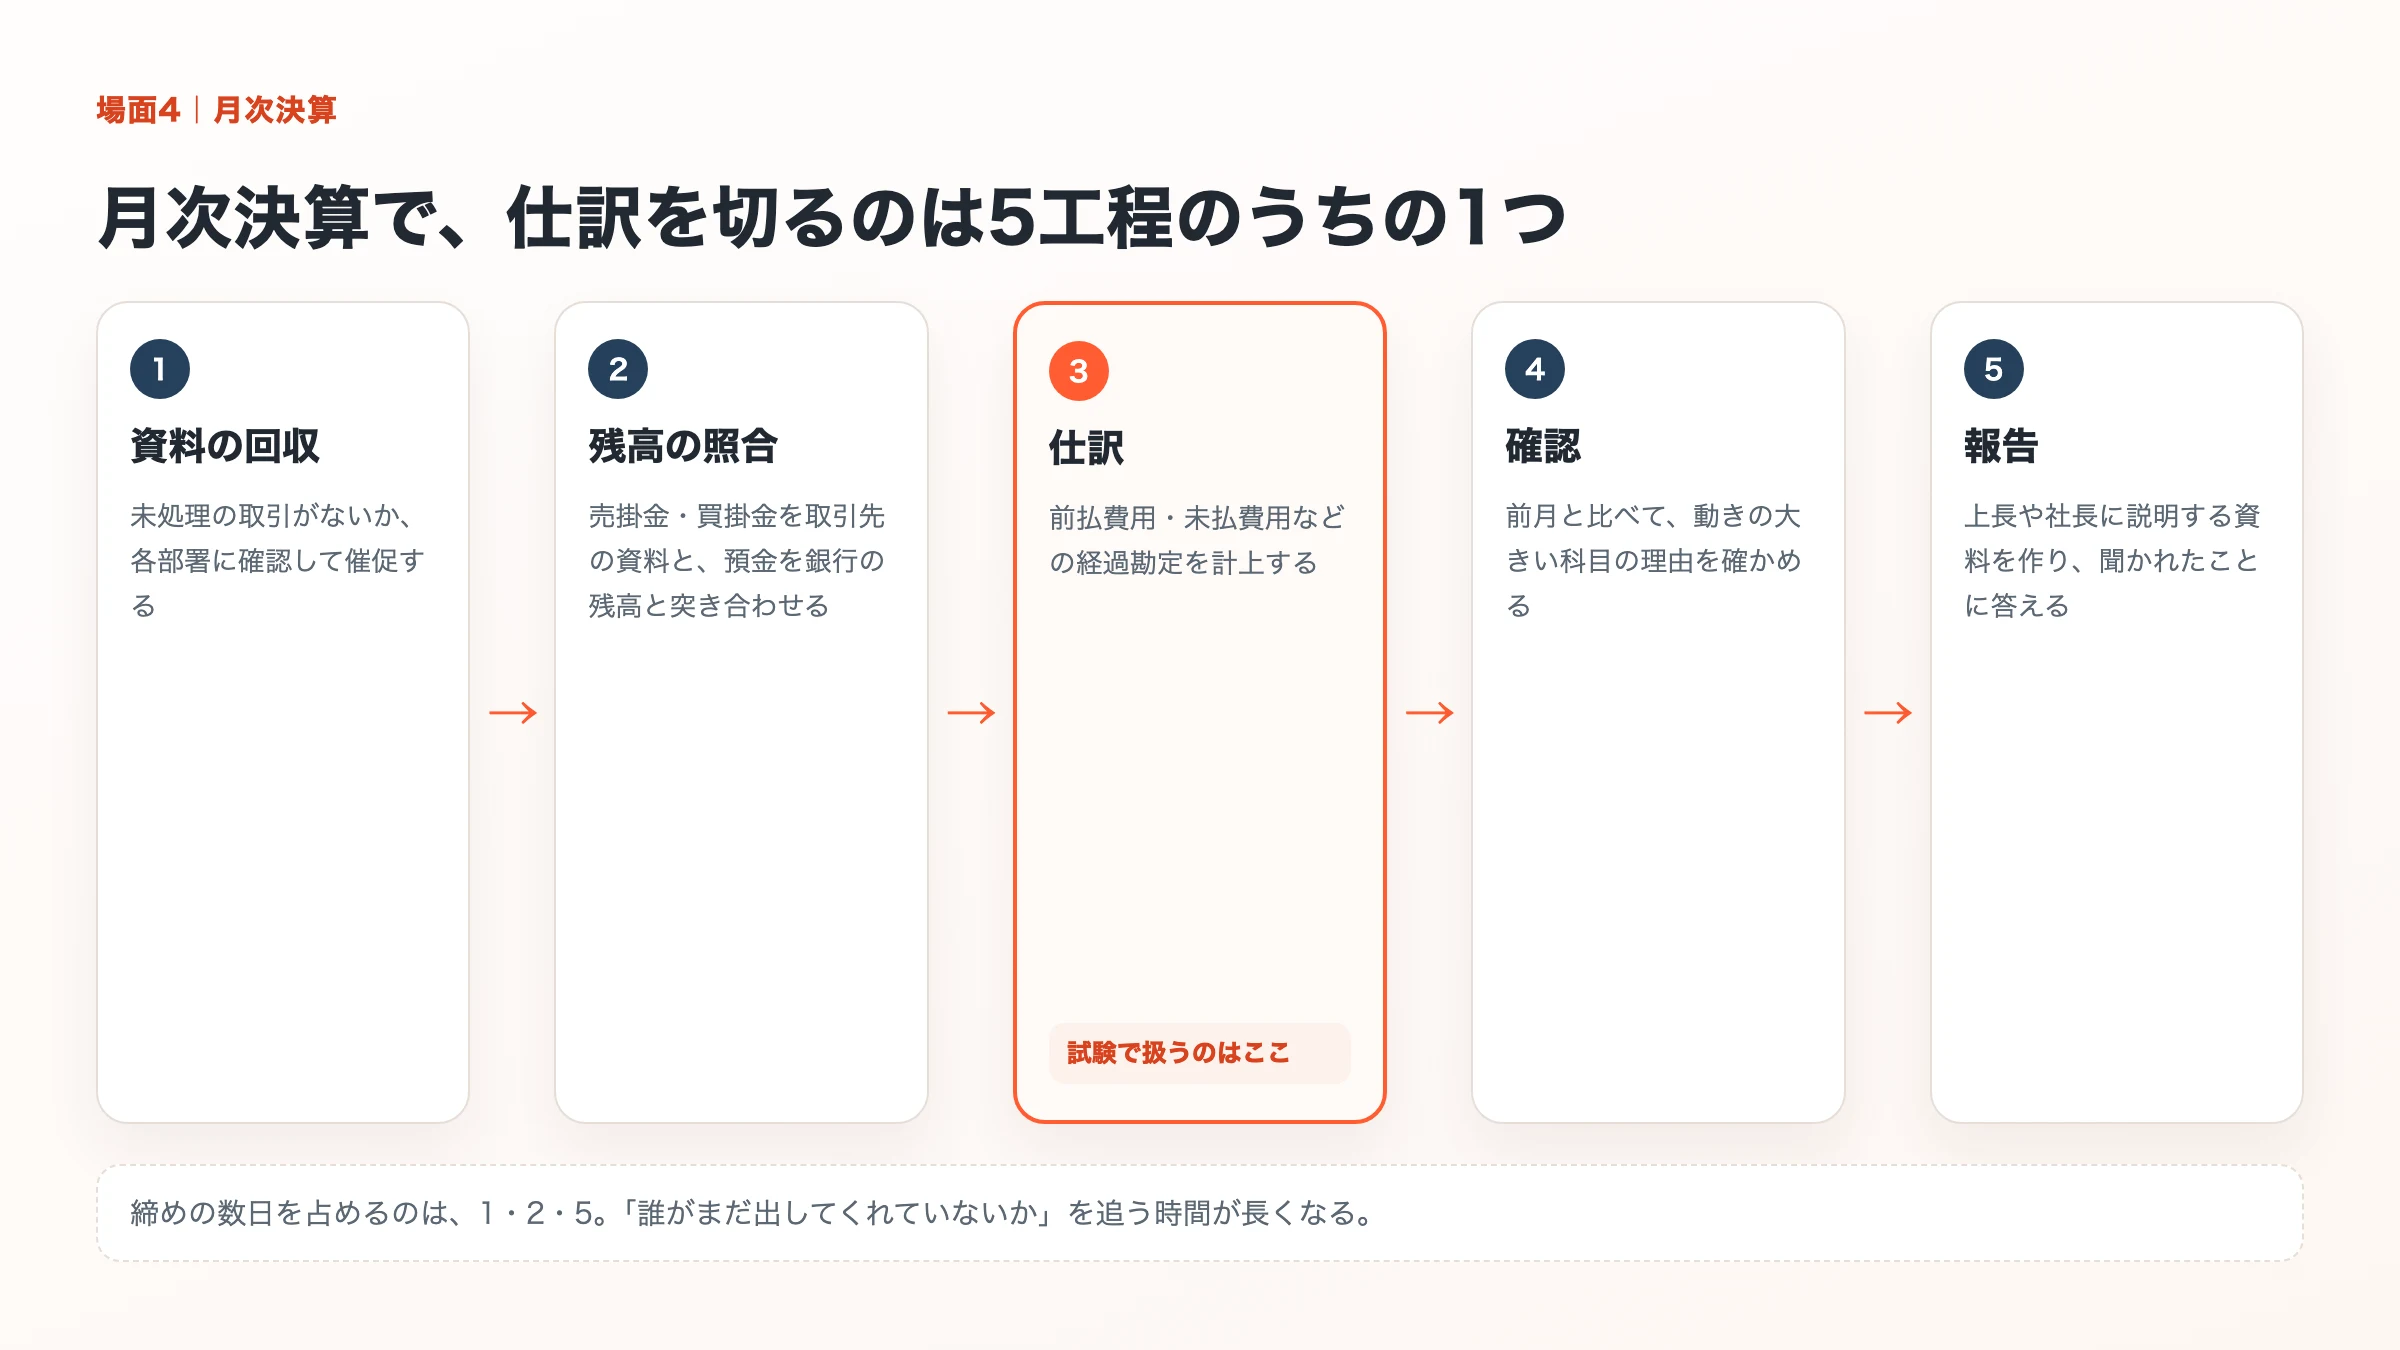
仕訳を切る時間より、資料の回収と残高の照合と説明にかかる時間のほうが長くなりがちです。 締めの数日は、「誰がまだ出してくれていないか」を追うことになります。
最初にやること:締めの手順を、日付つきのチェックリストに書き出す。1回目は先輩の動きを写すだけでいい。2回目から自分の言葉に直していきます。
5. インボイスと電子帳簿保存法
試験範囲には出てこないのに、毎日のように判断を求められるのがこの2つです。
受け取った請求書が適格請求書かどうか。登録番号が有効かどうか(国税庁の公表サイトで確認できます)。メールやWebでやりとりした請求書を、どう保存するか。
しかも制度は動きます。免税事業者からの仕入れで控除できる割合は、2026年9月30日までが80%。10月1日からは70%に下がります。そのあとも2028年10月から50%、2030年10月から30%と段階的に下がり、2031年9月末で終わります(国税庁(インボイス制度に関するQ&A 問113))。
売り手の側では、2割特例が2026年9月30日を含む課税期間で終わります。そのあと、免税事業者からインボイス登録で課税事業者になった個人事業者は、令和9年分・令和10年分の申告で3割特例を使えます。法人は3割特例の対象外です(国税庁(令和8年度税制改正特集))。
電子帳簿保存法のほうは、メールやWebでやりとりした請求書を、電子データのまま保存します。受け取ったものも、電子で送ったものも対象です。紙に印刷したものだけを残しても要件は満たしません。ただし、要件どおりに保存できないことについて所轄の税務署長が相当の理由があると認める場合は、改ざん防止や検索の要件が猶予されます。その場合もデータ自体は保存し、税務調査のときにダウンロードと、印刷した書面の提示・提出の両方に応じられるようにしておきます(国税庁(電子帳簿等保存制度特設サイト))。
最初にやること:メールの添付、Webサービスからのダウンロード、EDIなど、電子でやりとりした請求書等を洗い出す。データの保存先と、日付・金額・取引先で探す方法を1枚の表にすると、抜けが見えます。
ギャップを埋める3つの方法
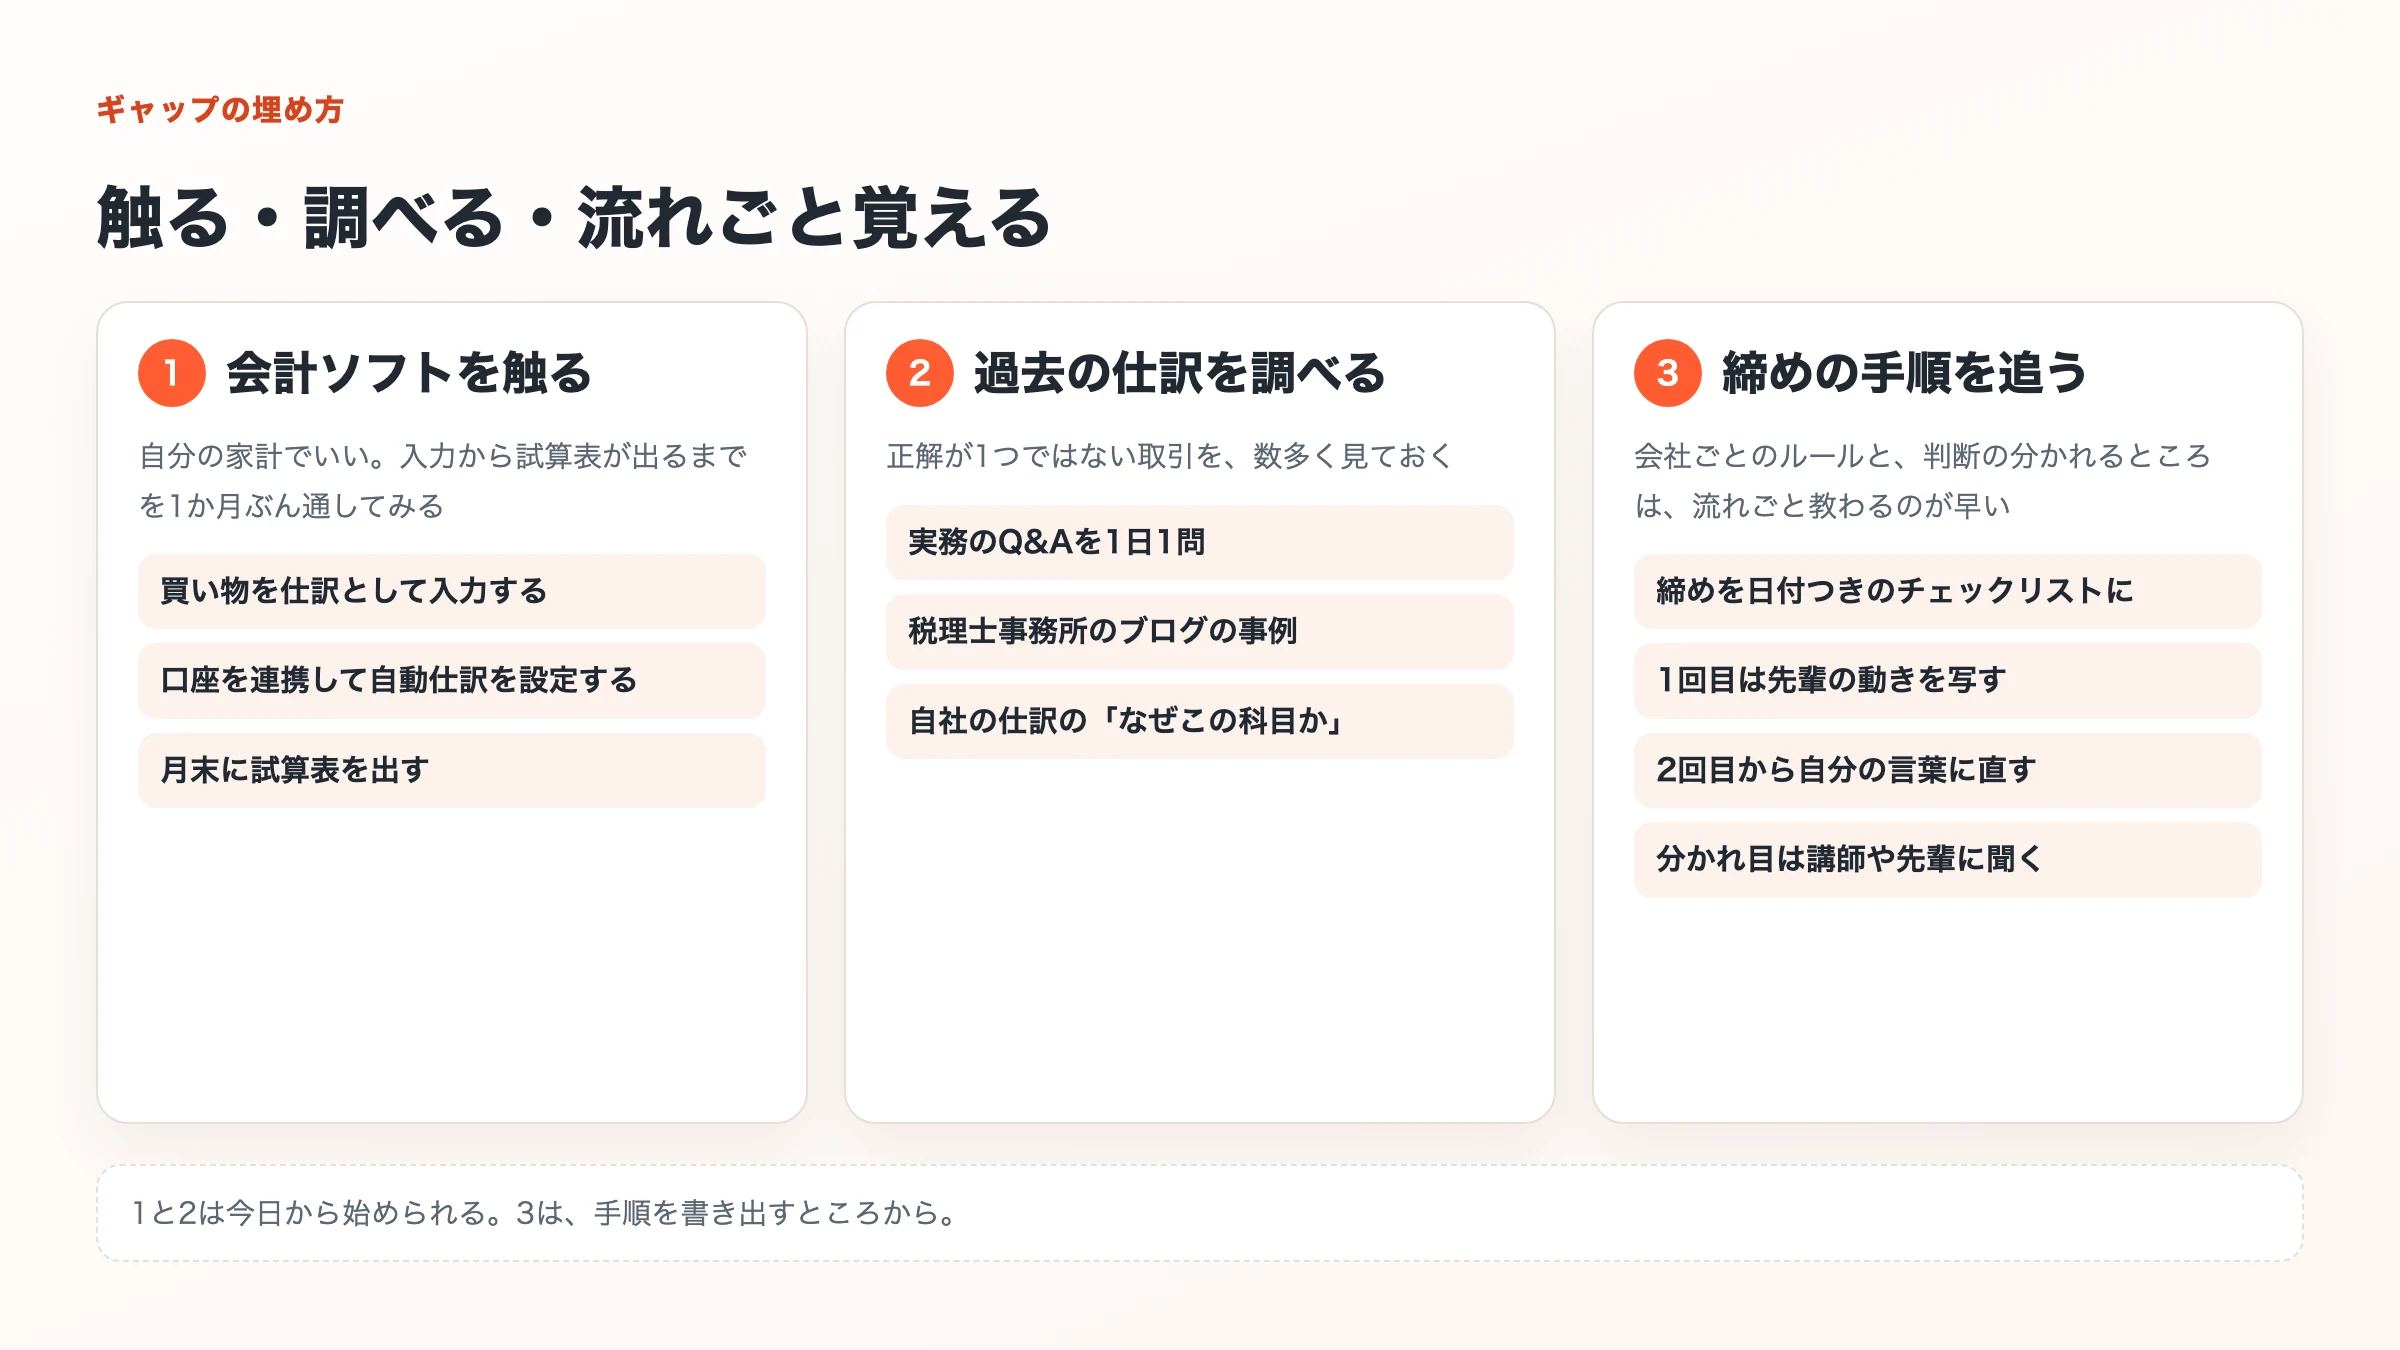
方法1:会計ソフトを実際に触る
freeeもマネーフォワードも、無料で試せる期間が用意されています。自分の家計でいいので、次の3つを順にやってみてください。
- 毎日の買い物を仕訳として入力する
- 銀行口座を連携して、自動仕訳のルールを設定してみる
- 月末に試算表を出力して、残高を確認する
「簿記で習った仕訳は、ソフトの上ではこう入力するのか」がつかめれば十分です。
方法2:正解が1つではない問題を解く
簿記の過去問ではなく、「この領収書をどう仕訳するか」「この取引の消費税区分は何か」という形の問題に取り組みます。
- 経理実務のQ&Aを1日1問だけ解く
- 税理士事務所のブログで紹介される事例を、自分ならどうするか考える
- 自社の過去の仕訳を見て「なぜこの科目なのか」を追いかける
正解が1つではないケースを数多く見ておくと、判断の材料をどこに探しに行けばいいかが分かってきます。
方法3:業務の流れごと学ぶ
独学でいちばん埋めにくいのが、「会社ごとのルール」と「正解が1つではない判断」です。ここは、実務の経験がある講師から流れごと教わるのが早い。
CuelLink(キュエルリンク)は、購買、販売、給与計算、銀行振込による入出金管理といった業務フローに沿って、実務の力を測れる検定です。フリープランなら無料で受けられます。
- 即戦力経理ゼミ:未経験・経験浅めの方向け。2026年10月24日〜2027年1月31日(申込締切 10月14日)
- 年次決算ゼミ:決算の段取りを期限から逆算して、単体の財務諸表を作るところまで。2026年10月3日〜11日(申込締切 10月2日)
ギャップを越えた先
日々の仕訳と月次決算をくり返すうちに、数字の動いた理由まで追えるようになります。「なぜ今月は広告費が増えたのか」「この部門の利益率が下がっている理由は何か」。ここまで来ると、社長や事業責任者から説明を求められる場面も出てきます。
その先の選択肢も、一つではありません。
- 経理マネージャー・CFO:経理部門をまとめる
- 経営企画・FP&A:予算の管理や事業計画に携わる
- コンサルタント:複数の会社の経理・財務を支援する
- 独立・開業:税理士の資格を取る、フリーランスの経理として働く
→ 授業レポート:経理として、給料を上げるには|同じ経理でも年収に差がつくのは何か
まとめ
- 足りないのは簿記の知識ではなく、会社ごとのルールと判断の材料
- 勘定科目は、正解が1つではない。過去の処理と揃っているかで見る
- 消費税は税込・税抜の前に、課税/非課税/不課税/免税の4区分
- 月次決算で時間を食うのは、仕訳ではなく確認と催促と説明
- インボイスと電子帳簿保存法は試験範囲の外。制度が動くので、都度みにいく
積み上げた経験を次の職場で活かしたい方には、経理職に特化した人材紹介のCuelNext(キュエルネクスト)があります。