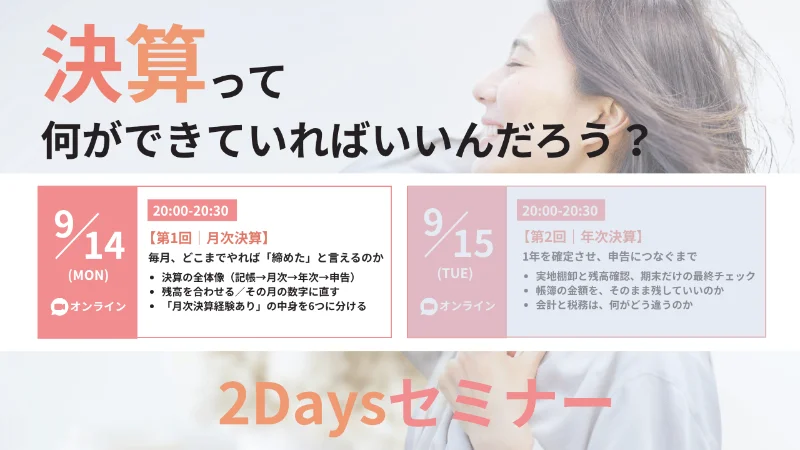
決算って、何ができていればいいんだろう?|決算2Daysセミナー(月次決算・年次決算)
講師:公認会計士・税理士 齋藤和也/代表取締役 鈴木ひとみ 約6分で読めます
開催の背景
転職の面接で「決算できますか」と聞かれたとき、自分がしてきた仕事をどこまで説明できるでしょうか。会計ソフトへの入力は終わっている。試算表という、科目ごとの残高をまとめた表も出せる。でも、それだけで月次決算が終わったと言えるのか。受講生からよく聞く迷いです。
採用する会社も、「月次決算を締められる人」に求める仕事が曖昧なことがあります。自分がどこまで担当してきたかが分かると、面接で伝える内容も具体的になります。今の職場で、税理士に任せている仕事と自分の仕事を見直すときにも必要な知識です。
9月14日・15日の「決算2Daysセミナー」は、この迷いから始まった回です。講師は公認会計士・税理士の齋藤和也。聞き手の鈴木ひとみが、経理担当者の目線で質問しました。
齋藤 和也講師公認会計士・税理士。株式会社Cuelの共同創業者。ベンチャー企業の上場準備の支援に数多く関わってきました。
鈴木 ひとみファシリテーター株式会社Cuel代表取締役。34歳・未経験で経理に転職し、CFOを経てCuelを創業しました。
この回でやったこと
決算の中身を分けてみると、こんなことが見えてきます。
- 試算表が出ても、月次決算が終わったとは限りません。
- 月次決算がしっかり整っていると、年次決算でやることは少なくなります。
- 会計で費用にした金額が、そのまま税金の計算で認められるとは限りません。
「決算をやっています」という言葉には、入力から残高の確認、数字の見直しまで、いくつもの仕事が含まれています。
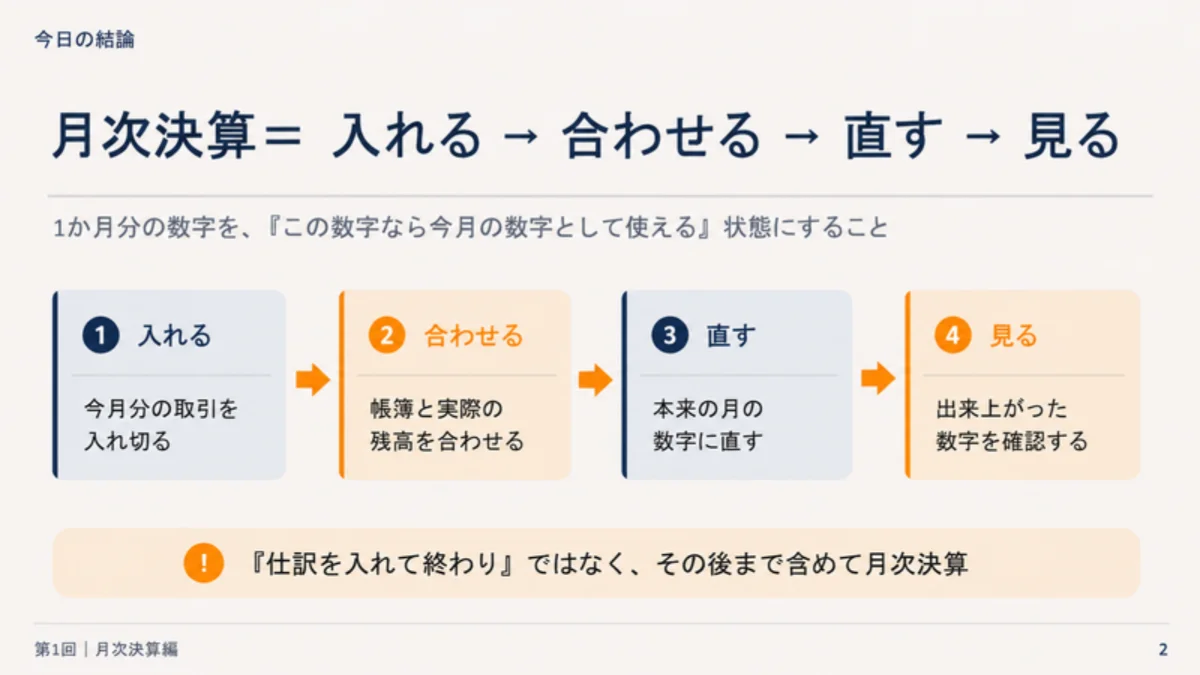
1日目は月次決算を「入れる・合わせる・直す・見る」に分け、入力後の仕事を整理しました。2日目は年次決算へ。帳簿の外にある情報、資産の金額を見直す必要性、税金の計算とのつながりを取り上げています。
扱ったテーマ
- 仕訳入力と月次決算の違い
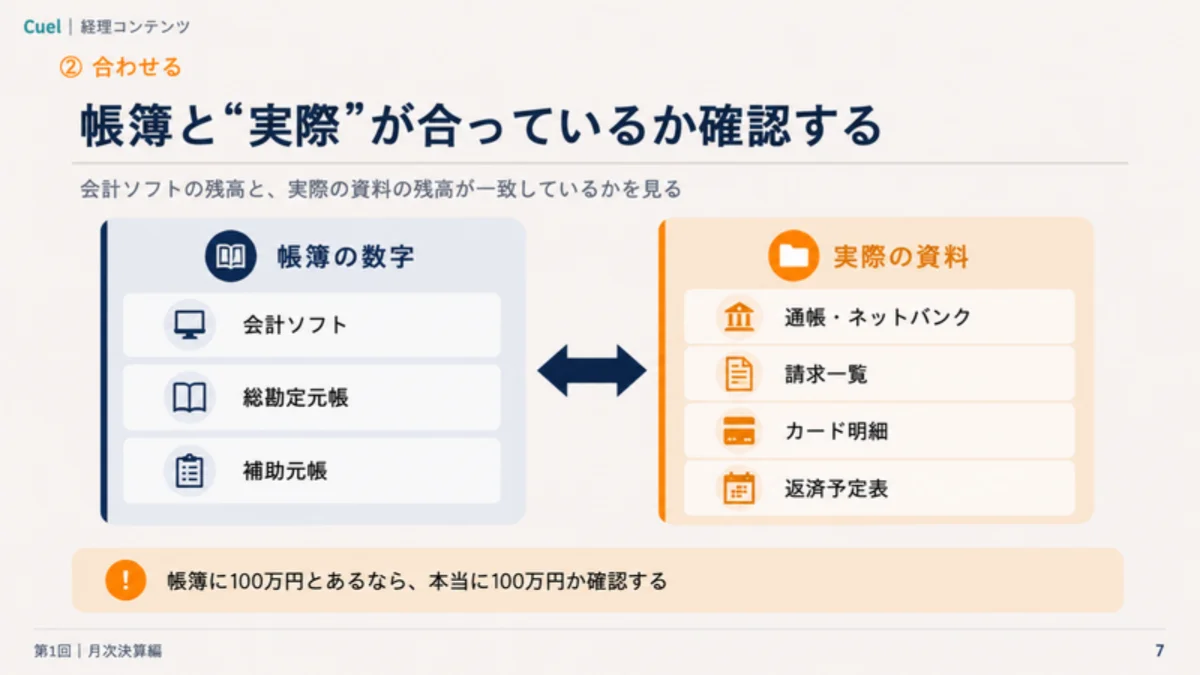
- 通帳や請求一覧と帳簿残高の照合
- 仮払金・仮受金など、内容が未確定のお金の整理
- 年払い費用や、まだ支払っていない費用と月次の数字
- 前月・予算との比較
- 在庫や固定資産など、帳簿にある資産の実際の状態
- 回収が難しい売掛金や古い在庫の評価
- 会計と税金の計算の違い
つまずきやすいポイント
入力が終わっても、月次決算は終わらない
入力した数字がそろっていても、その残高が実際の状態を表しているとは限りません。利益の数字に気を取られ、まだ入金されていない代金や、これから支払う金額の確認が後回しになることがあります。
「会計ソフトと連携していれば、残高はずれないのでは」と思いがちです。銀行との連携で預金の記録が入っても、ほかの残高まで正しいとは言い切れません。仮払金や仮受金は、内容が分からず一時的に置いているお金です。数字が入っていることと、その中身が分かっていることには違いがあります。
また、月次決算には、数字全体を見て変化に気づく仕事もあります。授業で挙がったのは、外注費や広告宣伝費が急に増えた場合など。会社の活動が変わったのか、入力の誤りなのか。月次の報告でも、増減の理由まで分かると伝えられることが増えます。
支払った月と、費用にする月がずれる
お金を払った時期だけで費用を見ると、その月の会社の実態が分かりにくくなることがあります。
授業では、サービス料を年払いした仮の例を使いました。支払いは一度でも、サービスを受ける期間はその先まで続きます。支払った月に費用が集中すると、その月だけ負担が大きく見えます。
一方で、細かく分けるほど経理の作業は増えます。聞き手からも「正直、そこまでやるのは大変」という本音が出ました。正確な数字にしたい気持ちがあっても、毎月の締めには時間の限りがあります。
どこまで細かく扱うかは会社によって違います。月ごとの数字を比べるときにも、このずれを知っておくと理由をたどりやすくなります。
年次決算では、帳簿にない情報も必要になる
簿記の問題には、答えを出すための情報が問題文にあります。実務では、その情報を集めるところから決算の仕事です。
授業で挙がったのは、商品は届いているのに請求書がまだ来ていないケースや、融資の準備で口座だけが先に開かれているケース。いずれも仮の例ですが、経理の手元にある資料だけでは見落としかねません。
さらに、帳簿と現物の数が合っていても、金額をそのまま残してよいとは限りません。授業では、倉庫にはあるけれど長く売れ残った在庫や、請求済みでも回収が難しい売掛金が例に出ました。売掛金は、売ったものの、まだ受け取っていない代金です。
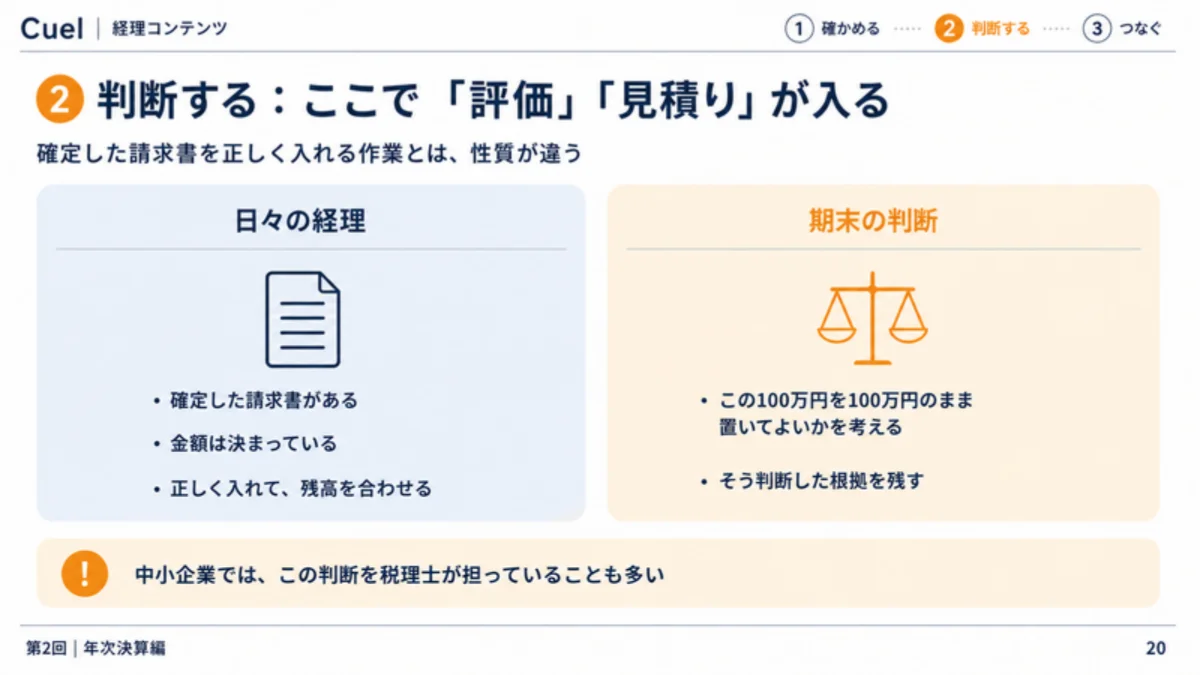
貸倒引当金という、代金を回収できない可能性に備える見積もりも取り上げました。経理だけでは分からない取引先や商品の状況も、決算の数字に関わります。帳簿の金額を確かめるには、会社の中で何が起きているかを知る必要があるのです。
会計で費用にしても、税金の計算では扱いが変わる
会計は会社の状態を表すため、税務は税金を公平に計算するためのもの。目的が違うので、同じ支出でも扱いが変わることがあります。
授業では、パソコンを買い替える仮の例で比べました。購入代金を使う期間に分けて費用にするのが、減価償却です。実際に使う期間と税金の計算で使う期間が違えば、費用の出方も変わります。
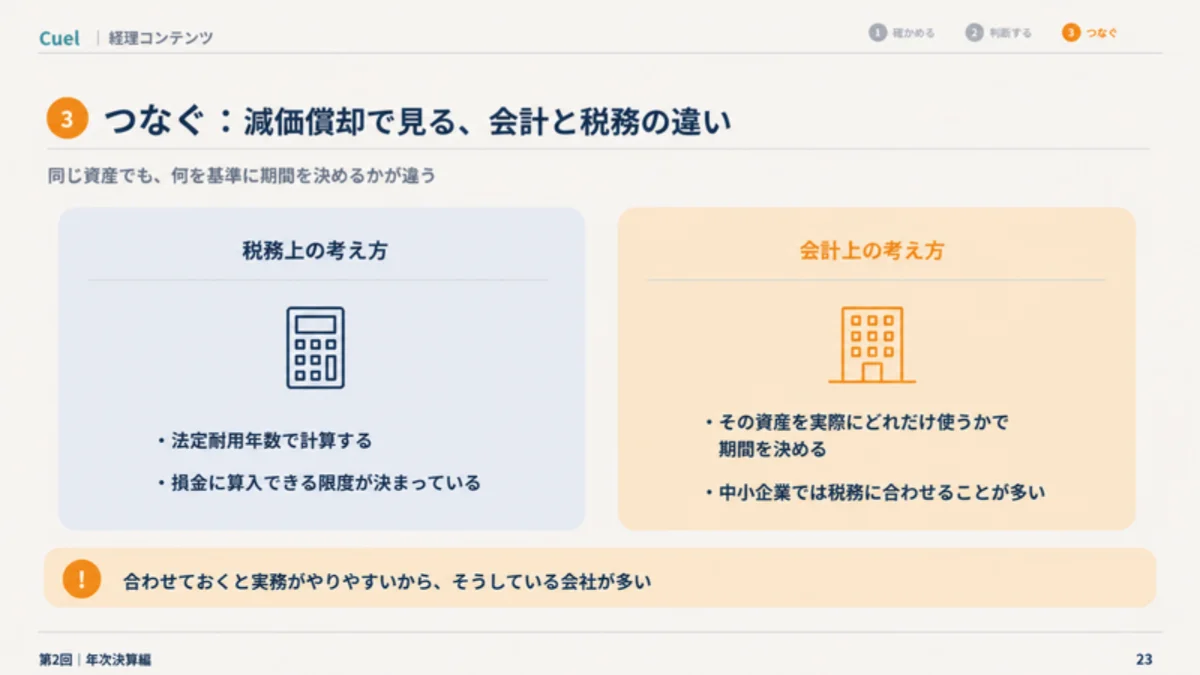
会計で見積もった引当金も、そのまま税金の計算に使えるとは限りません。この違いを扱う書類として、法人税申告書の「別表四」が登場しました。帳簿の利益と、税金がかかる所得は、必ずしも同じ金額ではありません。
質疑で出たこと
引当金についてですが、利益が出た年だけ計上するなどはできるのでしょうか?
できません。利益が出たかどうかで処理を変えると、会社の状態を正しく表せなくなります。今年の処理と翌年の処理にも、継続した考え方が必要です。
修理費と、固定資産に含める考え方を教えてください。
修理にかかった支出でも、すべてをその年の費用にするとは限りません。設備などの固定資産に含め、使う期間に分けて費用にするものもあります。ソフトウェアでは、不具合の修正と機能の追加が一緒に行われ、費用を分けるのが難しいケースもあります。
中小企業の経理で、税務上の基準を使い続けていてもいいんですか?
どこまで会計に合わせるかは、実態を正確に見られる利点と、事務の負担を比べて決めることです。実際には、税務上の耐用年数(費用に分ける期間)に合わせる中小企業が多くあります。会計と税務を別々に管理するのは、一人や少人数の経理には大きな負担にもなります。
次回のご案内
2026年11月28日(土)11時からは、「くら寿司の決算書を読む 〜身近な企業で会計を学ぶ〜」を予定しています。今回取り上げた決算の数字が、会社の姿をどう表すのか。決算書を読む授業へと学びが続きます。
CuelLinkでは、経理の実務をテーマにしたLive授業を開いています。今回の授業もアーカイブでご覧いただけます。
この記事に関係するゼミ
- 年次決算ゼミ(準備〜単体FS作成):会社単体の決算書作成に向け、期限から逆算する段取り
- 予算・予実管理ゼミ:「来期の予算をお願い」と言われたとき、何から手をつけるかを学ぶゼミ
