請求書があっても、金額の理由は分からない|IPOの基本【審査編】
講師:齋藤和也 約5分で読めます
開催の背景
「この金額で請求書を出しておいて」。営業に頼まれたとおりに作り、会計ソフトにも入力した。ところが、あとから「契約した金額と違うのはなぜですか」と聞かれても、自分では答えられない。毎日の経理で、こんな場面はないでしょうか。
入力した数字が合っていても、その数字が決まるまでの経緯を知らないことはあります。銀行に決算の数字を説明するときや、会社が買収されるときにも、数字の確かさは問われます。資料を求められてから、口頭のやりとりを思い出そうとしても簡単ではありません。
IPOは、会社の株式を初めて証券取引所に上場すること。その準備には、日々の経理を見直す題材が詰まっています。上場予定のない会社でも、今の仕事で説明に困るところを知る機会になります。
9月5日の「IPOの基本【審査編】」は、全3回シリーズの2回目。講師は公認会計士・税理士の齋藤和也です。
齋藤 和也講師公認会計士・税理士。株式会社Cuelの共同創業者。ベンチャー企業の上場準備の支援に数多く関わってきました。
この回でやったこと
上場審査の話には、普段の仕事にも心当たりのある話が出てきます。
- 請求書が残っていても、その金額になった理由まで分かるとは限りません。
- 会計ソフトを使えていても、同じログインIDを複数人で使っていると、誰が操作したのか分かりにくくなります。
- 数字を承認する人がいることは、経理担当者が必要以上に責任を負わないためにも大切です。
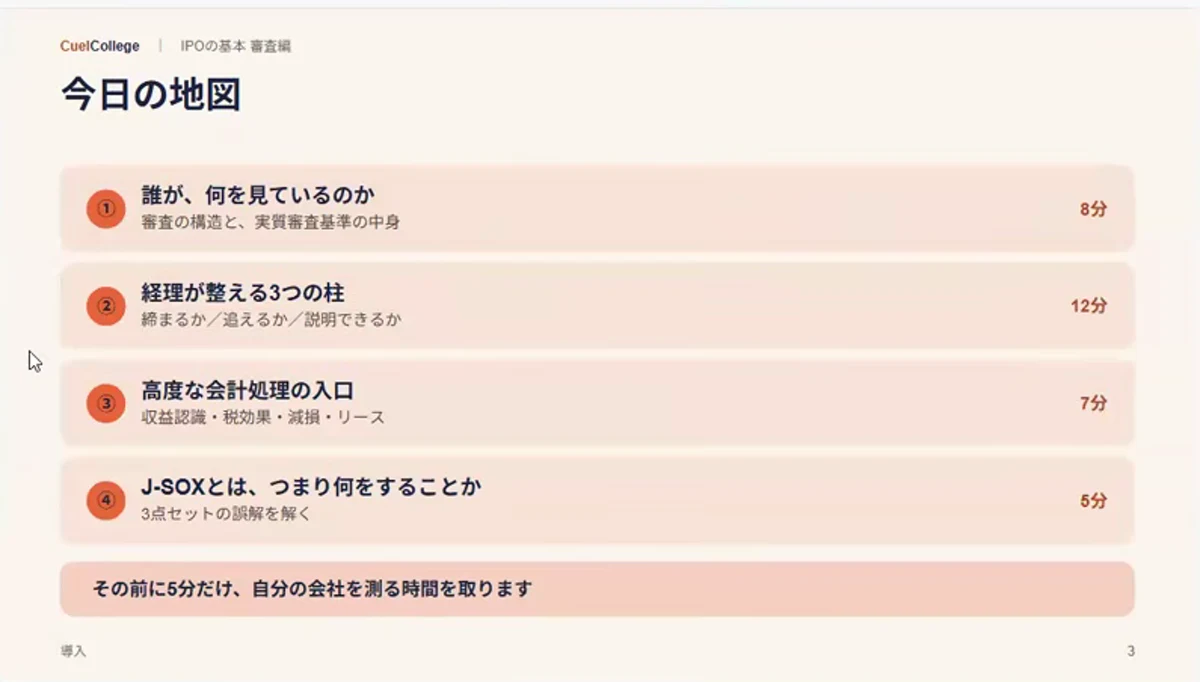
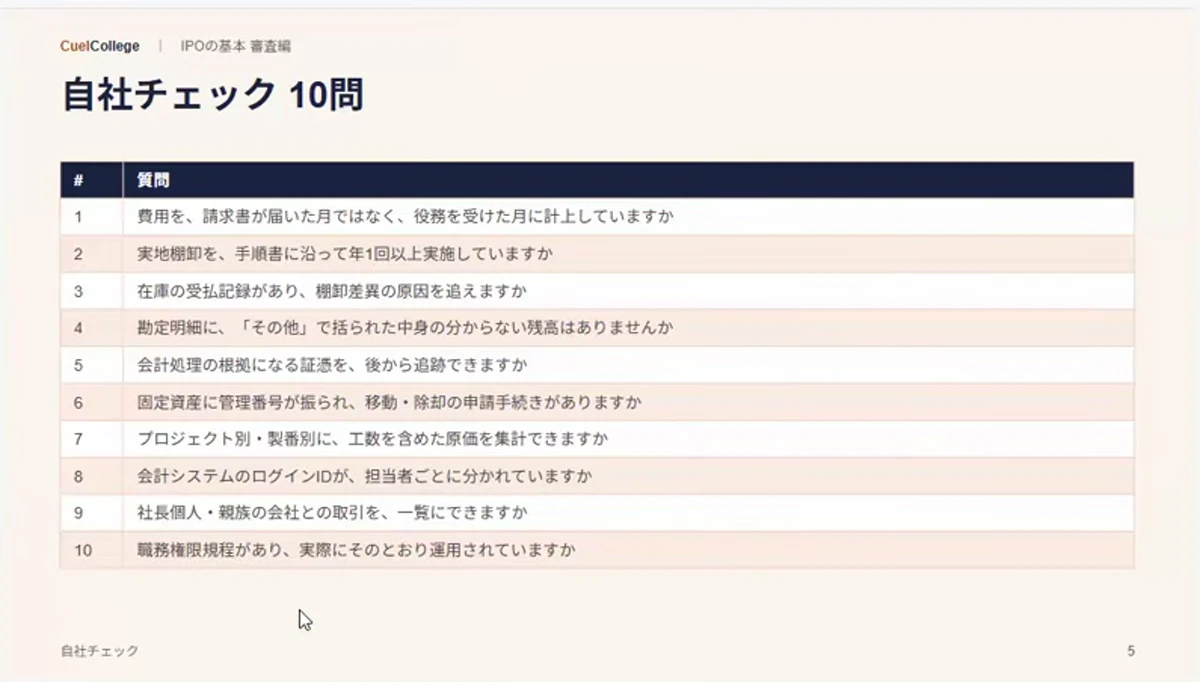
授業の序盤には、自社の経理を振り返る10の問いがありました。上場を支える主幹事証券と証券取引所の審査を押さえ、数字をまとめる仕組み、裏付け、説明する体制へ。後半は、将来の見込みを会計に反映する難しさや、ミスや不正を防ぐ社内の仕組み「内部統制」を扱いました。
扱ったテーマ
- 主幹事証券と証券取引所による審査
- 決算の数字をまとめ、社外に公表するまでの社内の体制
- 請求額が決まった経緯と、取引の裏付け
- 会計システムのIDや会社の備品の管理
- 数字を入力する担当者と、承認する責任者の役割
- 将来の見込みを会計に反映する処理の入り口
つまずきやすいポイント
請求書だけでは、金額が変わった理由は分からない
請求書と会計ソフトの金額が一致していても、その額で請求してよい理由までは分かりません。「営業に言われたから」では、取引の中身を説明できないのです。
授業で挙がったのは、契約したあとに作業が増え、追加で請求する仮の例です。作業が増えたのなら、請求額が変わること自体はあり得ます。反対に、納品したものに不備があり、値引きすることもあります。
どちらも、契約時の金額だけを知っている経理には、変更の理由が見えません。監査が入れば、その金額の根拠は必ずたどられます。
何を記録に残すのか、口頭で依頼されたらどうするのかは、授業の中で具体的に扱っています。請求書の保存だけでは、その金額を決めたやりとりまで残るわけではありません。
会計ソフトが使えていても、操作した人を追えないことがある
会計ソフトに問題なく入力できることと、あとから誰の操作か分かることは別です。普段は支障のない使い方でも、誤りが見つかったときに困ることがあります。
授業では、契約プランで使えるアカウント数に限りがあるため、同じログインIDを複数人で使う仮の例が出ました。入力する仕事は進んでも、ミスや不正があったときに、誰が操作したのかをたどりにくくなります。
内部統制と聞くと、高価なシステムを入れる話に感じるかもしれません。でも、導入したシステムを社内でどう使うかによっても、数字の確かさは変わります。
備品の話も身近でした。パソコンを買った記録はあるのに、誰かに渡したあと、今どこにあるのか分からなくなる。これも授業で挙がった例です。購入時の記録があっても、その後の使われ方までは分かりません。
決算には、まだ起きていないことの見込みも入る
会計は、終わった取引を記録するだけではありません。将来の見込みを今の数字に反映する処理もあります。請求書から数字を入力する仕事に慣れていると、ここで難しさが変わります。
授業で触れたのは「減損」などの会計処理です。減損は、持っている資産で今後どれくらい稼げるかという見込みの変化を、資産の帳簿上の金額に反映する処理です。
この回では、個別の計算に深入りせず、なぜ高度な会計処理と呼ばれるのかを押さえました。過去の取引額を集めるだけでは、将来の見込みは出てきません。決算をまとめる仕事には、まだ確定していないことを見積もる難しさも含まれています。
数字の説明を、入力した担当者だけに任せない
決算の数字は、入力した担当者だけが分かっていればよいわけではありません。承認する責任者にも、数字の中身を理解してもらう必要があります。
少人数の会社では、経理と社長しかおらず、数字の根拠を説明する機会さえ持ちにくいことがあります。自分で入力し、自分で確かめて、そのまま決算を終える。「本当にこれで大丈夫だろうか」という不安が残るのも無理はありません。
授業の終盤では、承認する人や責任者が明確であることを、経理担当者自身が必要以上に責任を負わないための話として取り上げました。承認は、担当者を確認する側にとってだけ必要なものではないのです。
ただ、小さな会社で仕組みを整えるには、人手も時間もかかります。上場準備中の会社と同じ体制を、いきなり全部そろえる必要はありません。できるところから整えていけばいい、というのが授業の立場です。
質疑で出たこと
自社チェックで「はい」が4つです。少ないでしょうか?
少ないとは限りません。全部できていない会社もあります。今回の問いは、数だけで良し悪しを決めるためのものではありません。審査でどんなところが見られるかを知り、日々の仕事を振り返るためのものです。上場準備をしていない会社が、すべてを整える必要はありません。
次回のご案内
資金調達について学ぶ回として、2026年10月10日(土)11:00から「ベンチャーファイナンス【入門編】全3回シリーズ①」、10月24日(土)11:00から「ベンチャーファイナンス【調達編】全3回シリーズ②」を予定しています。
CuelLinkでは、経理の実務をテーマにしたLive授業を開いています。今回の授業も、シリーズ3回目の【上場直前編】も、アーカイブでご覧いただけます。