「決算は、税理士さんがやってくれてます」
そういう経理の方がけっこういます。
でも、話をもっと聞いてみると決算業務の一部はやっていたり、最後の税務調整の手前まではやっていたりと、私からすると決算業務をやっていると言ってもいいと思う人もけっこういます。
決算業務のことを教えてもらってない、税理士が何をしているかわからない、何が決算業務なのかわからないなど、決算ができるかどうかわからないし、説明できない人が多くいます。
この「説明できない」人を減らしたくて、9月14日と15日の夜に、30分ずつオープンセミナーを開催しました。
参加してくださったみなさん、ありがとうございました。当日来られなかった方や振り返りたい方に向けて開催レポートを作成しました!
1日目|月次決算って、具体的に何をやるの?
月次決算を4つに分けました。
入れる。合わせる。直す。見る。
一番言いたかったのは、2つ目と3つ目。
その月に把握している取引の仕訳を全部入力した。だから月次は完了。
多くの会社でそこで終わっている気がします。
でも**「入力した」と「合っている」は別の話**です。
帳簿に100万円と書いてあるなら、本当に100万円なのか。通帳を見る。得意先別の未回収一覧を見る。返済予定表を見る。ここまでやって、やっと締まったと言える。
「直す」も似ています
4月に1年分のSaaS利用料12万円を払う。払ったとおりに仕訳を入れると、4月だけ費用が12万円になる。でも1年使うサービスなら、毎月1万円ずつ費用とする方が正しいです。
ここで質問が出ました。
「毎月きっちり分けるの、けっこう大変じゃないですか」
いい質問です。年払いのツール、今は本当に多いので。
答えは「会社で線を決めてください」です。会計には重要性の原則という考え方があって、月の利益の判断に影響しない金額まで細かく分ける必要はない。
大事なのは、その線を決めておくこと。人によって分けたり分けなかったりすると、月の数字がぶれます。
2日目|年次決算では、何を最終確定するのか?
年次は3つに分けました。
確かめる。判断する。つなぐ。
確かめる
月次でも残高は合わせます。年次ではもっと網羅的にやる。
実地棚卸で在庫を数える。固定資産台帳と実物を照合する。預金と借入金を残高証明書と突き合わせる。決算日前後の売上と仕入が、正しい年度に入っているかを見る。
それだけではなく、帳簿に載ってないけど帳簿に載せるべきものがないか調査する必要があります。
例えば、請求書は届いてないけどオフィスに届いた発注済みの備品。壊れてて期中に捨てたモニターがないかどうか。
ここで、こんな質問をもらいました。
「帳簿では1,250なのに、数えたら1,200しかない。この差ってどう処理するんですか」
実地に合わせて終わり、にしてはいけません。
紛失や破損なら棚卸減耗損。仕入の計上漏れなら仕入を追加で仕訳。3月31日に出荷して4月に売上を立てていたなら、売上を3月の仕訳として修正。原因によってすべき処理がまったく違います。
原因を確かめずに実地へ合わせると、仕入の計上漏れなどによって粗利がずれます。しかも買掛金の残高も合わなくなります。
差が出たら、まず「なぜ」を確かめる。
判断する
帳簿に100万円と載っている。じゃあ、本当に100万円の価値があるのか。
2年売れていない在庫。回収が半年滞っている売掛金。使わなくなった設備。将来払う可能性が高い費用。
ここで「評価」と「見積り」が入ってきます。日々の経理とは、仕事の性質が違います。
確定した請求書を正しく入れるのが日々の経理。この100万円を100万円のまま置いていいかを考えるのが、期末の判断です。
残っている売掛金のうち全額回収できるかどうか、全額回収できなそうな売掛金はいくらなら回収できそうなのか、貸倒引当金を計上すべきかどうか。
そして、将来振り返る時や他の人が理解するためにも、その判断をした根拠を残すところまでが仕事です。
つなぐ
会計と税務は、目的が違います。
会計は、会社の状態を正確に表すためのもの。税務は、すべての会社を平等に課税するためのもの。
減価償却が分かりやすいと思います。
中小企業だと、パソコンを買ったとき「これは4年で償却ですね」と税理士さんと話す。これはあくまでも税金(法定耐用年数)の話です。企業会計の本来の考え方だと、その資産を会社で実際に何年使うか(経済的耐用年数)で年数を決めます。
償却年数が異なることによって、減価償却額が変わります。その結果、企業会計上の利益と税務上の利益(課税所得)に差が出てしまいます。
そこでその差額については、年次決算でPLを締めて当期純利益が確定した後に、企業会計と税務との差額を調整して、課税所得を計算します。
中小企業が法定耐用年数を使ったりと税務に寄せることが多いのは、二重に計算する手間を避けるためです。上場企業のように企業会計に従わないと上場を維持できないわけではなく、楽だからそうしている会社が多いです。
「今、自分が見ているのは会計のルールか、税務のルールか」。 これが分かるだけで、決算の理解は一段深くなると思います。
2日に分けましたが、月次と年次は地続きだった
セミナーは月次と年次で分けました。ただ、別々の仕事ではないです。
毎月きちんと積み上げている会社は、年次で確認することが少ない。棚卸も減価償却も月次で反映済みなので、年次は確認が中心で、調整額も小さい。
逆に年に1回しか棚卸をしない会社は、年次でいきなり大きな調整が入ります。
年次が重い会社は、たいてい月次で積み上げていない。
これが2日通して、いちばん伝えたかったことかもしれないです。
いかに月次決算の精度を高めておくかで、年次決算のときの忙しさが変わります。
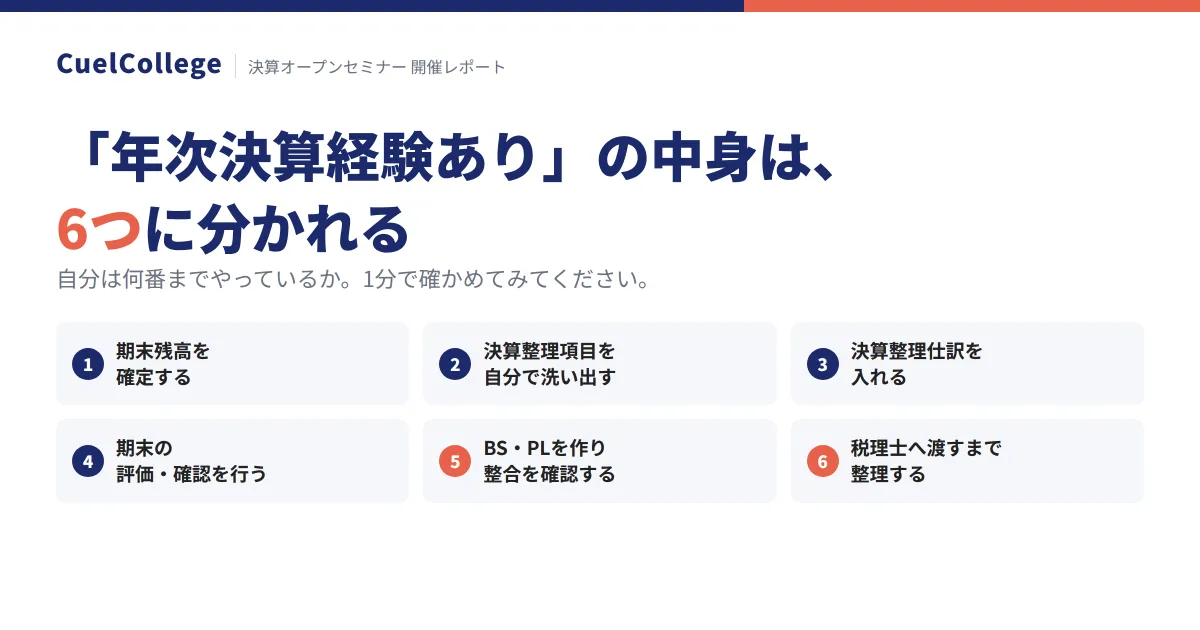
「年次決算経験あり」の中身は、6つに分かれる
最後にこの話をしました。
- 期末残高を確定する
- 決算整理項目を自分で洗い出す
- 必要な決算整理仕訳を入れる
- 在庫・債権・固定資産など、期末の評価・確認を行う
- 決算整理後のBS・PLを作り、数字の整合を確認する
- 税理士や税務担当へ渡すところまで整理する
「決算やってます」と言っても、1で止まっている人と、6までやっている人がいます。まったく違う経験なのに、同じ一言になってしまう。
社長や面接で聞かれたとき、YesかNoかじゃなくて「1から4まではやっています。5と6は税理士さんにお願いしていました」と答えられたら、それだけで伝わり方が変わると思います。
自分がどこにいるか分かると、次に何をすればいいかも見えてきます。
これからどうするか
10月に決算ゼミをやります。今回話した全体像を、実際に手を動かして一通り体験する4回です。
ゼミに参加するしないは置いておいて、やってほしいことが1つあります。
さっきの6つを見て、自分は何番までやっているか、考えてみてください。
1分で終わります。
6までできると答えられなかった人は、その先があなたの伸びしろです。
それが分かっているかどうかで、次の決算がだいぶ変わると思っています。
10月開講|決算ゼミ
モデル会社Cuel商事の1年分を、4回で本当に締めます。最終回は初見の会社データで検定。合格した方には修了証を出します。
| 回 | 日程 | テーマ |
|---|---|---|
| 第1回 | 10/3(土) | 月次で締めておくと、年次が軽くなる |
| 第2回 | 10/4(日) | 決算整理を棚卸しする |
| 第3回 | 10/10(土) | 単体財務諸表を組む |
| 第4回 | 10/11(日) | 会計と税務のズレ・上場対比+検定 |
各回9:00〜10:30/Zoom+アーカイブあり/¥29,800(税込)
齋藤和也(公認会計士・税理士/株式会社Cuel CFO)