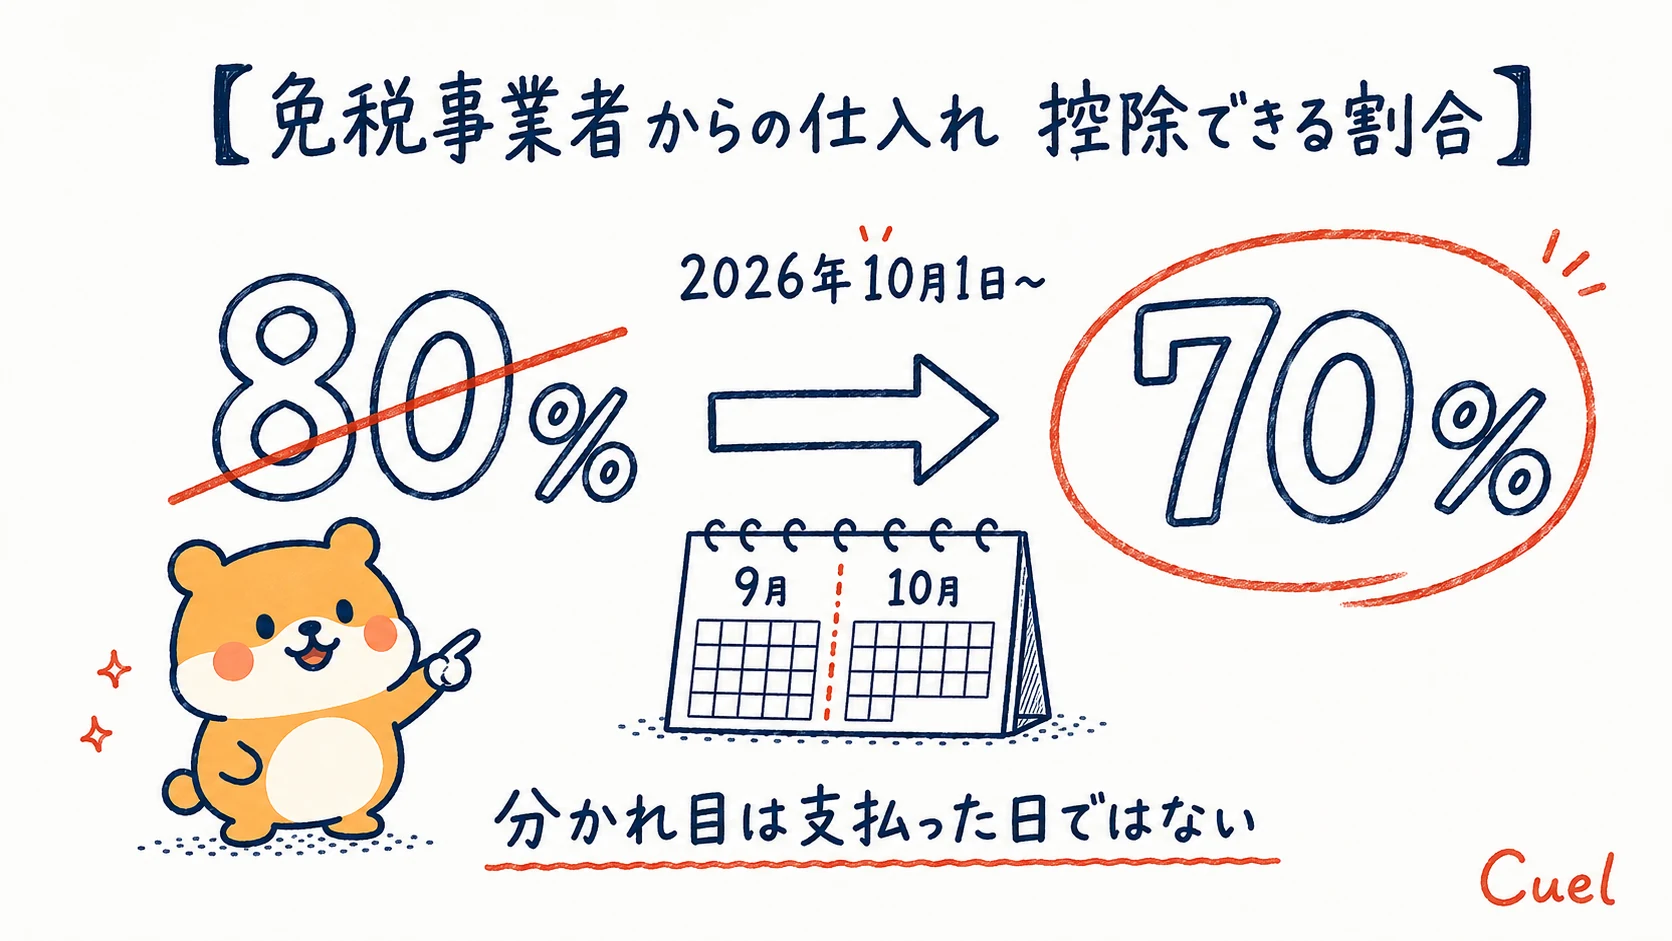
2026年10月1日から、免税事業者からの仕入れで控除できる割合が80%から70%に下がるるん💡
10月からなんですよね。ただ、9月から続いている外注や、9月と10月に分かれて届く商品もあって……。そういう取引は、80%と70%のどっちで処理すればいいんでしょう?
そこ、いちばん迷いやすいところだるん✨
ありがとうございます。あ、その前にひとついいですか? そもそもインボイスって、何のための書類でしたっけ。
いい質問だるん!ざっくり言うと、登録番号が入った請求書のことだるん🔍
そもそもインボイスは何のための書類か
インボイス(適格請求書)は、「この取引には何%の消費税が、いくらかかっているか」を、取引先(売り手)が自社(買い手)にきちんと伝えるための請求書です。見た目はふつうの請求書とほとんど同じで、いちばんの違いは登録番号(Tから始まる13桁)が入っていることです。
このインボイスを出せるのは、税務署に登録した事業者(適格請求書発行事業者)だけ。
自社にとって大事なのは、インボイスを受け取って保存しておかないと、原則として仕入税額控除ができないことです。仕入税額控除とは、仕入れや経費で払った消費税を、自社が納める消費税から差し引く仕組みのこと。差し引けなければ、その分だけ納める消費税が増えます。
では、取引先が免税事業者だったらどうなるのか。免税事業者も登録はできますが、登録すると課税事業者になり、消費税の申告と納税が必要になります。それを避けて登録しない取引先もいるので、インボイスをもらえない仕入れがどうしても出てきます。
原則どおりなら、こうした仕入れの消費税は1円も差し引けません。いきなりそうなると影響が大きいので、「一定の割合までなら差し引いてよい」という期間が設けられました。これが経過措置です。
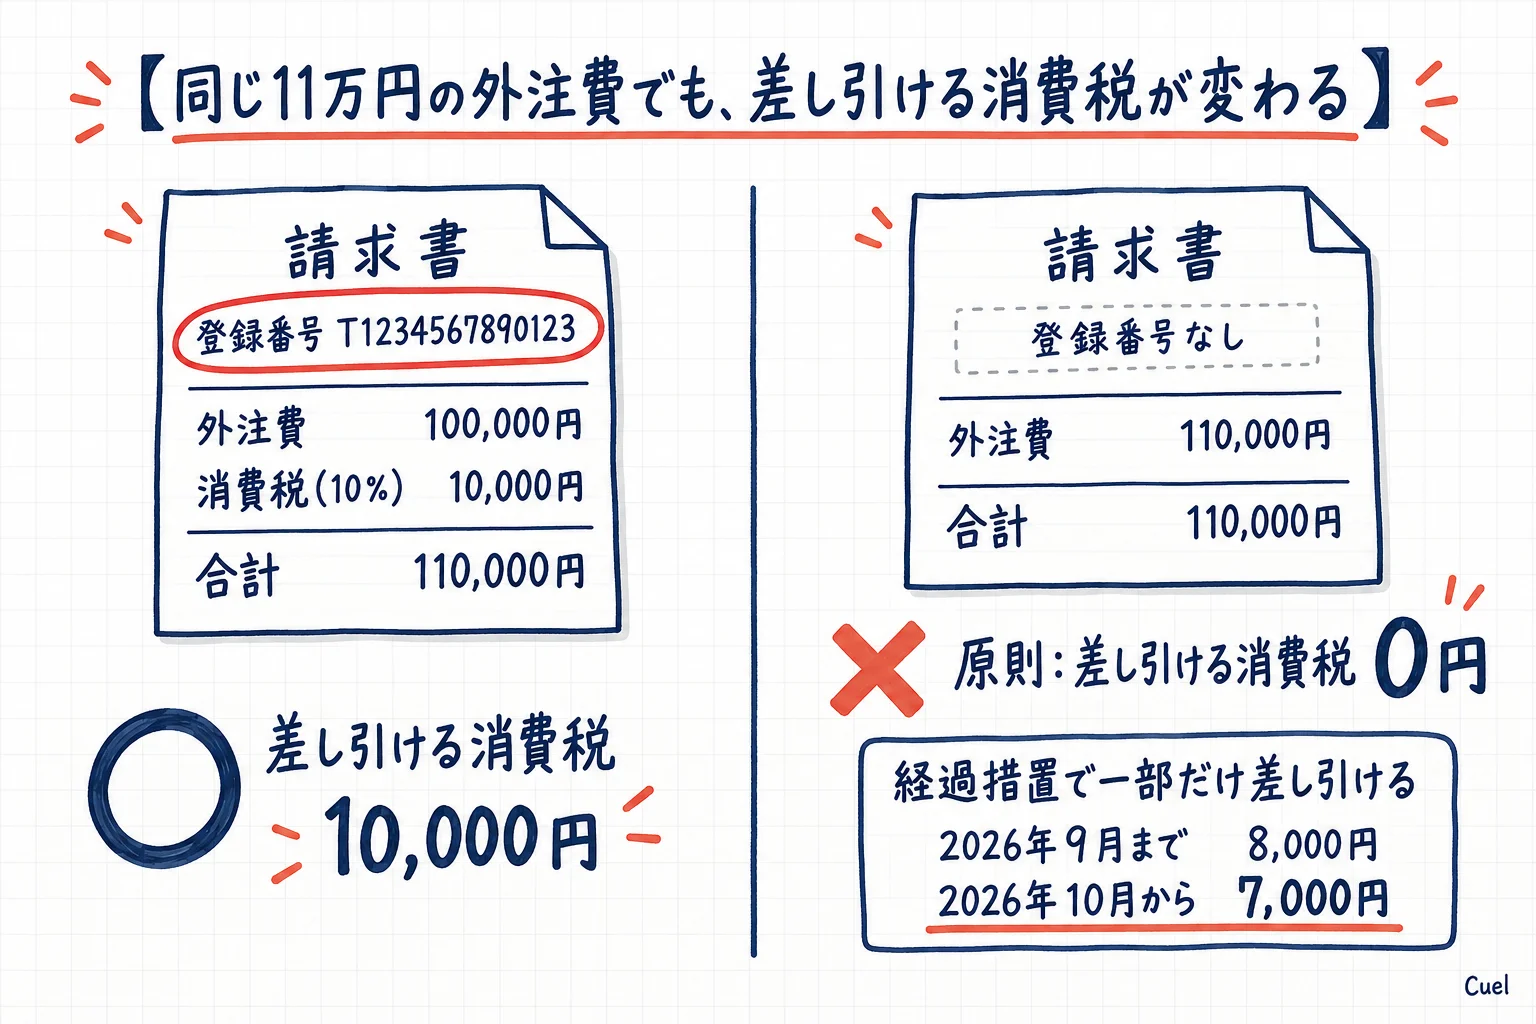
この差し引ける割合は、時期によって少しずつ下がっていきます。
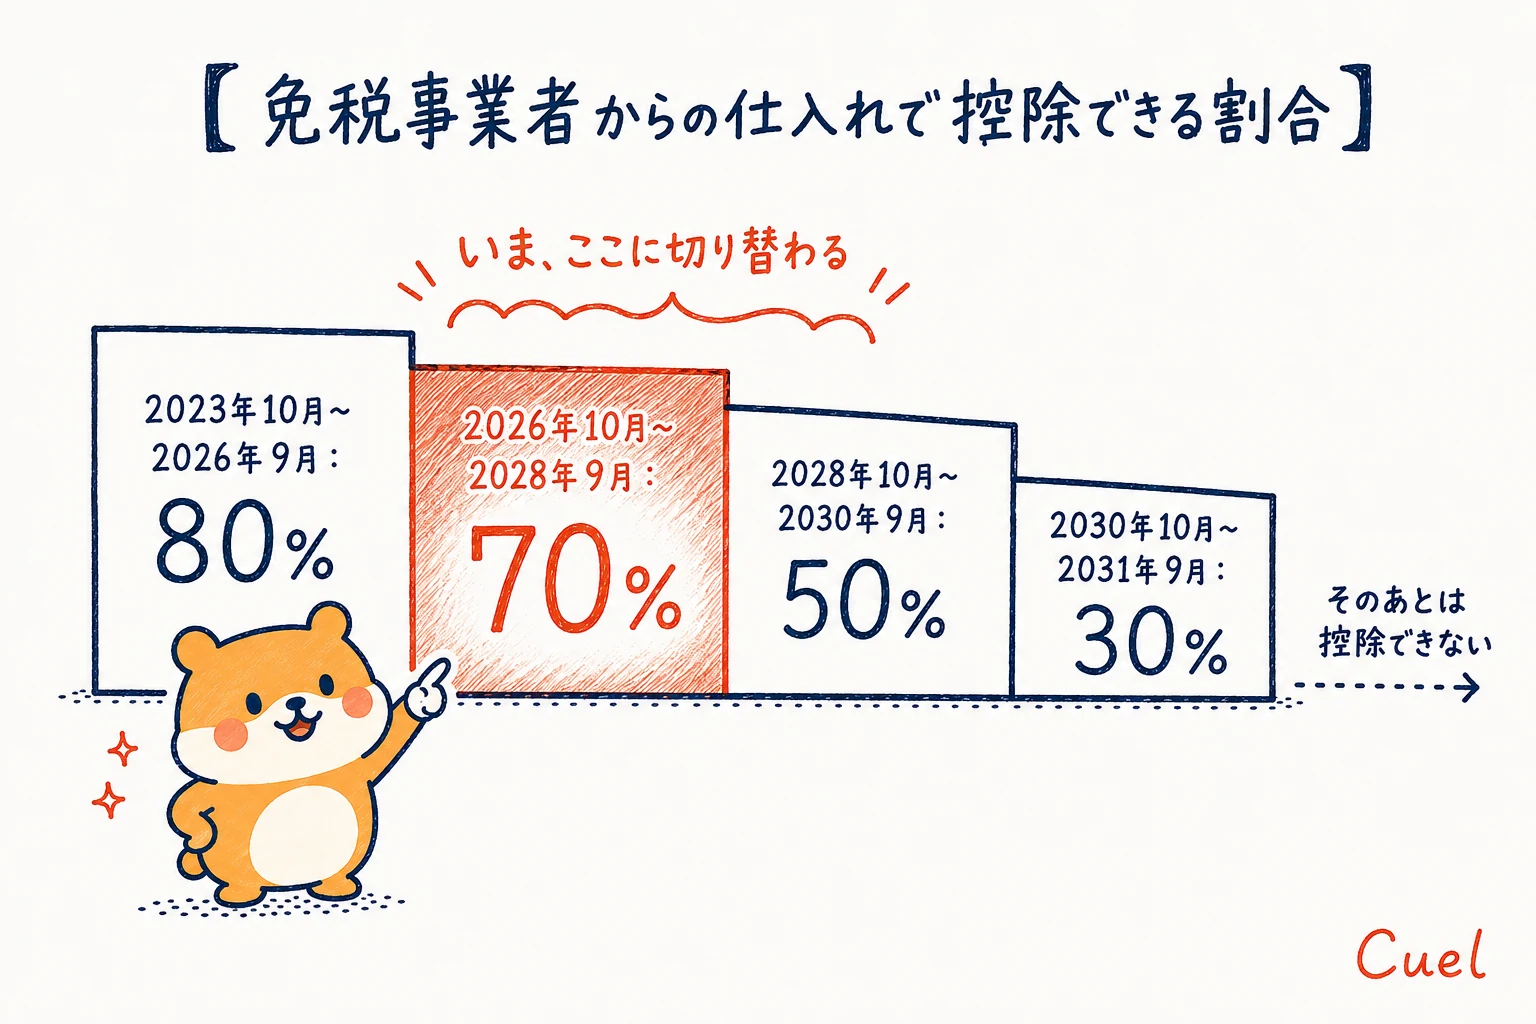
最初の予定では、2026年10月から一気に50%まで下がるはずでした。それが令和8年度の税制改正で見直され、期間が2年延びて、80%→70%→50%→30%と4段階でゆっくり下がることになりました。2031年10月からは、まったく控除できなくなります。
9月末をまたぐ3つの取引の例
では、次の3つの取引は、80%と70%のどちらで処理するでしょうか?
インボイスを出せない免税事業者の取引先と、9月末の前後にこんな取引があったとします。3つはそれぞれ別の取引です。
ケース① 9月に始まり、10月に終わるサービス
清掃や外注作業などのサービスを9月21日から受けていて、10月20日に終わった。代金は10月31日に払う。
ケース② 9月と10月に分けて届いた商品
商品をまとめて注文したら、一部は9月中に、残りは10月に届いた。代金は10月31日にまとめて払う。
ケース③ 1年分をまとめて前払いした保守料
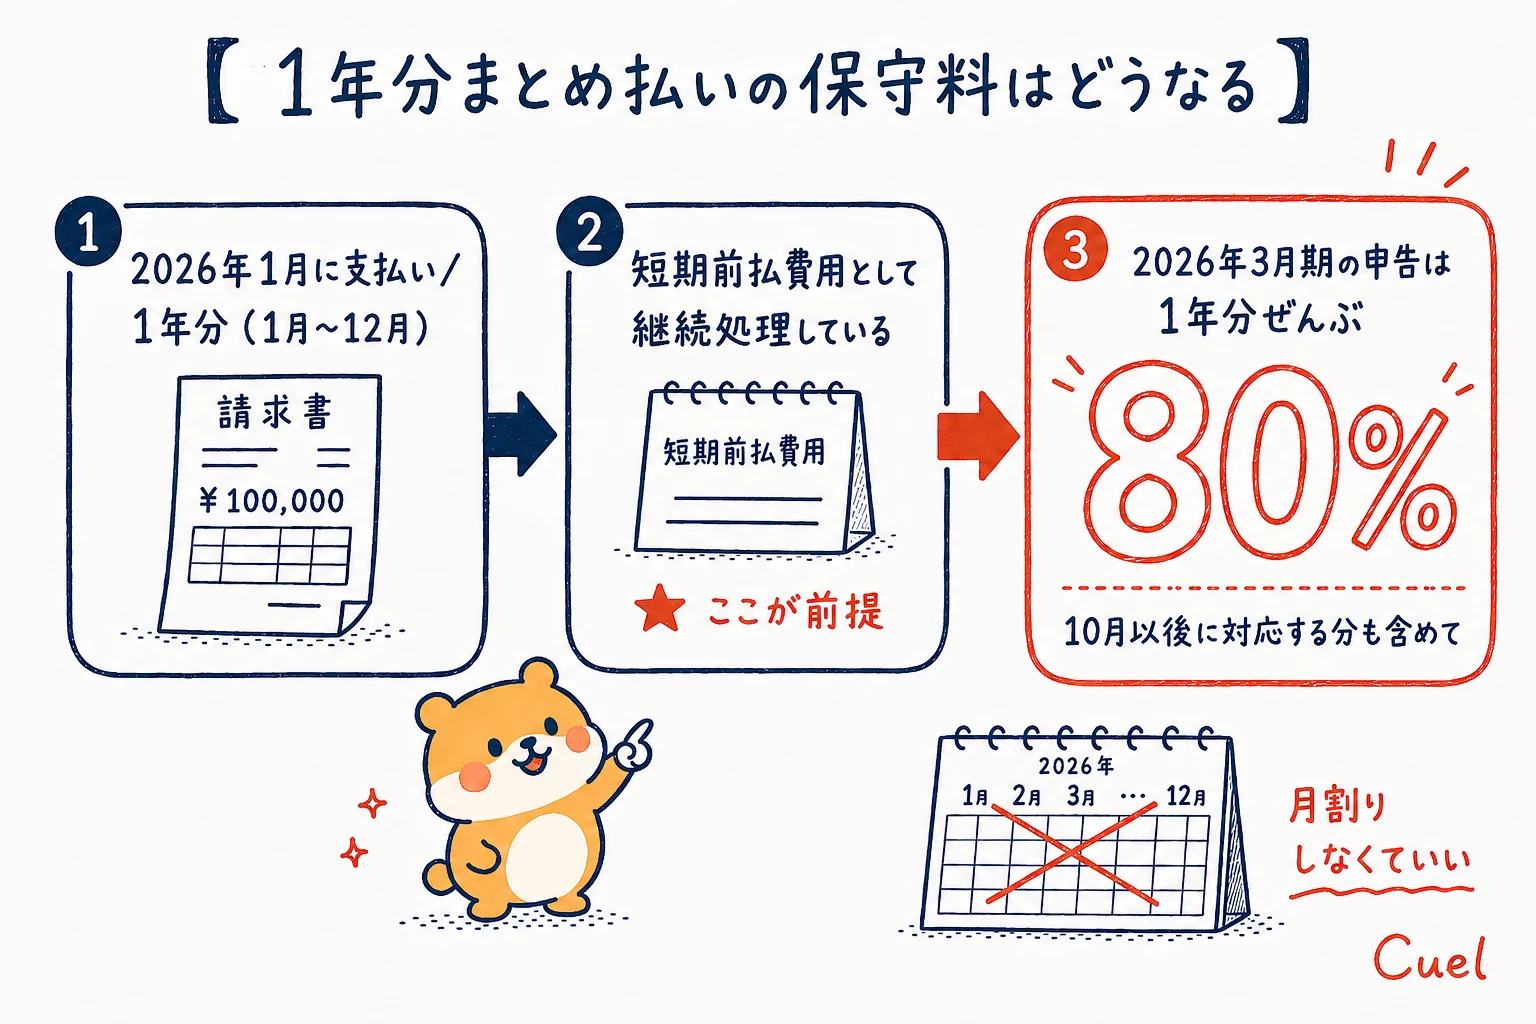
3月決算の会社が、2026年1月に1年分(1月〜12月分)の保守料をまとめて払った。
①と②は、どちらも10月31日払いですよね。じゃあ両方70%……ですか?
そこが違うんだるん。①と②で答えが分かれて、③はもっと違う決まり方をするるん🔍
80%と70%は、いつ仕入れたかで決まる
国税庁は2026年4月、この疑問にそのまま答える質疑応答を追加しました。どの割合を使うかについて、こう書いています。
本経過措置の適用に当たって用いる割合は、適用しようとする課税仕入れの時期で判断することとなります。
80%か70%かは、原則として、その仕入れを「いつ行ったか」で決まります。
代金を払った日では決まりません。請求書に書かれた日付でも決まりません。費用として計上する月とも、ずれることがあります(例外はケース③の短期前払費用)。
課税仕入れというのは、消費税がかかる仕入れや経費のことです。商品だけでなく、外注費や修繕費なども入ります。
外注費も入るんですね。でも外注って、何日もかけてやってもらうことが多いですよね。その場合、「仕入れた日」はいつになるんですか?
まさにケース①で迷うところだるん。モノとサービスで決まり方が違うるん🔍
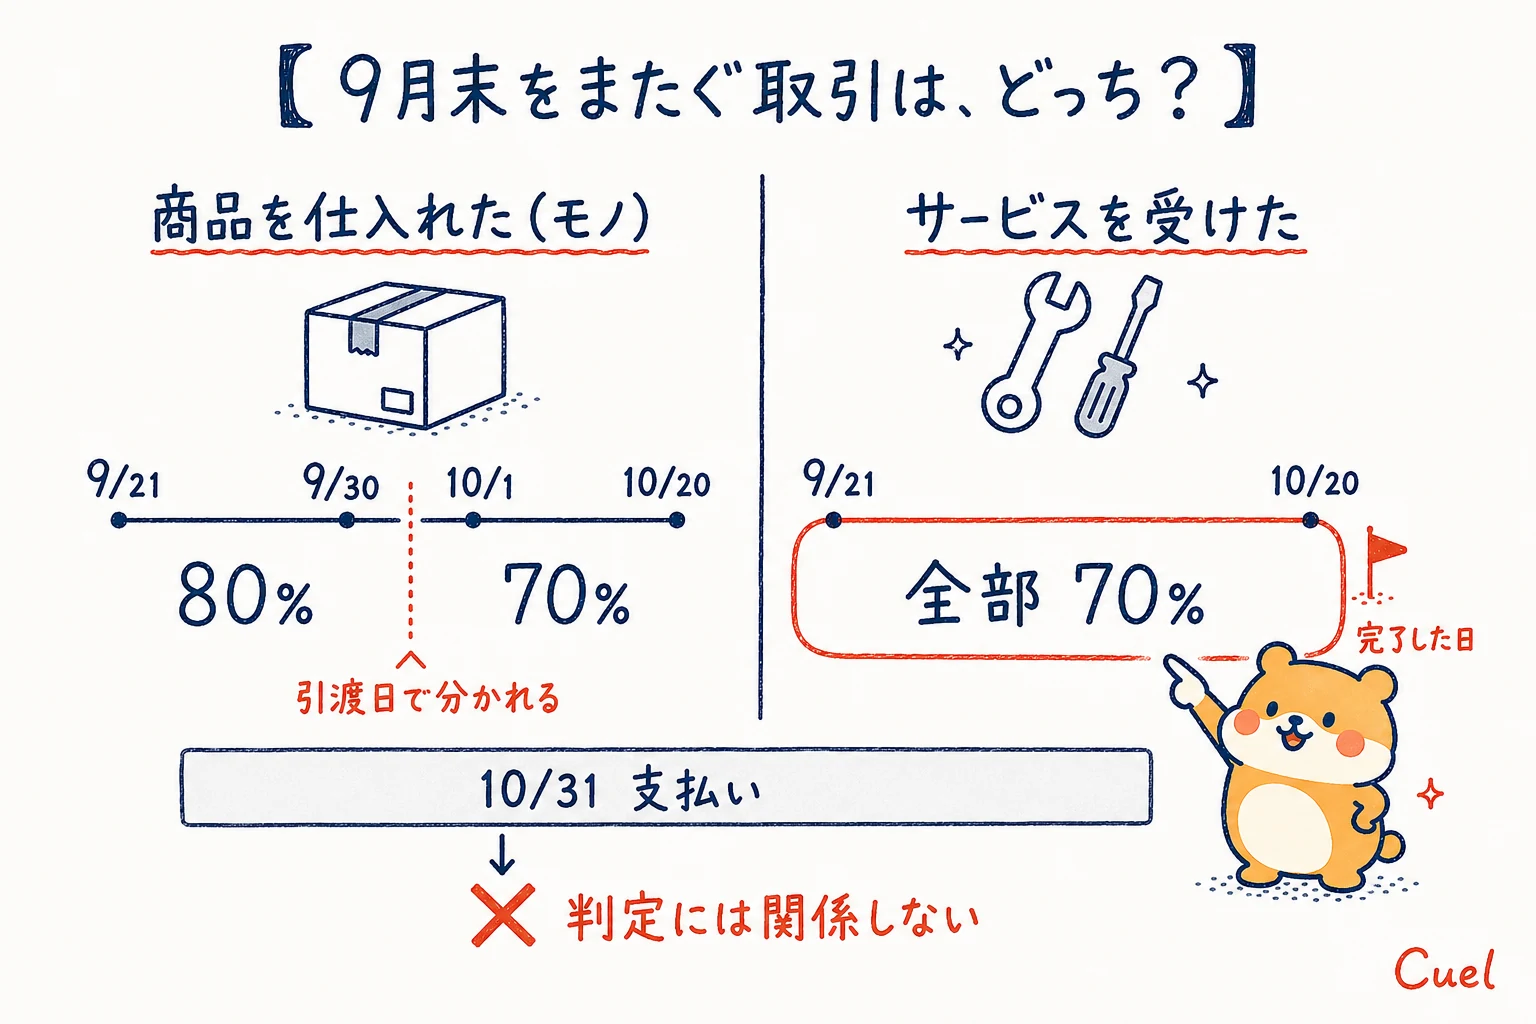
ケース①②の答え:モノは届いた日、サービスは終わった日
仕入れた日(課税仕入れの時期)は、原則として次のように決まります。
- 商品の仕入れ(資産の譲受け)は、その引渡しのあった日
- サービスの提供を受けた場合は、約した役務の全部が完了した日
ケース① 9月21日〜10月20日のサービス → 全額70%
サービスは、約束した作業が全部終わった日に仕入れたことになります。ケース①でサービスが終わったのは10月20日なので、仕入れた日も10月20日に。9月21日から受けていても、全額が70%になります。
ケース② 9月と10月に分けて届いた商品 → 9月分は80%、10月分は70%
商品は、届いた日ごとに判定します。9月中に届いた分は80%、10月に届いた分は70%。代金を10月31日にまとめて払っていても、届いた日で分かれます。
なるほど!サービスは、9月からずっと受けていても、終わったのが10月なら全部70%なんですね。
そうなんだるん。だから9月末をまたぐ契約は、いつ終わるかを先に見ておくのがいいんだるん💡
ここがポイント
- 割合は原則として課税仕入れの時期で決まる。支払日でも請求書の日付でもない
- 商品は原則として引渡しのあった日。引渡日ごとに判定するので、9月末をまたぐ取引は分かれる
- サービスは原則として約した役務の全部が完了した日。9月から受けていても、完了が10月なら全額70%
ケース③の答え:短期前払費用なら全額80%、月按分なら原則どおりの判定
ケース③は、3月決算の会社が2026年1月に1年分(1月〜12月分)の保守料をまとめて払った例です。保守を受けるのは12月までなので、10月から12月の分は70%になりそうに思えます。この場合はどうなるでしょうか。
答えは、この保守料を帳簿でどう処理しているかで変わります。
短期前払費用として処理している場合 → 全額80%
1年以内に受けるサービスの代金を前払いしたときに、払った年度の費用としてまとめて計上し、それを毎年続けている場合があります。これを短期前払費用といいます。
この処理をしていると、消費税でも、払った日に仕入れたものとして扱われます(消費税法基本通達11-3-8)。ケース③で払ったのは2026年1月なので、仕入れた日も2026年1月です。
そのため国税庁は、10月以降の分も含めて、2026年3月期の申告では1年分全額を80%にして差し支えないとしています。
なお、契約変更などで金額が後から変わったときは、当初適用した割合(この例では80%)で加算または減算します。
月按分している場合 → 契約の区切り方で判定が変わる
支払った額をいったん前払費用に計上し、毎月の費用に振り替えている場合は、上の扱いを受けられません。原則どおり、保守の役務が完了した時期で判定します。
保守が1か月ごとに完了する契約なら、1月から9月の分は80%、10月から12月の分は70%。1年で1つの役務として完了する契約なら、判定の時期は12月になります。
この場合の扱いは国税庁のQ&Aに直接の記載がないので、顧問税理士に確認しておくと安心です。
同じ保守料でも、帳簿の付け方で割合が変わるんですね。
そうなんだるん。まずは自社がどっちで処理しているかを確かめるるん。短期前払費用にしているなら、毎年続けて同じ処理をしていることも前提だるん💪
帳簿の書き方も見直しになる
経過措置で8割や7割を差し引くには、条件が2つあります。取引先からもらった請求書を保存しておくことと、帳簿に「これは経過措置の対象の仕入れです」と分かる書き込みをしておくこと。
請求書は、インボイスでなくてかまいません。発行者の名前、日付、取引の内容、金額などが書いてあれば足ります(区分記載請求書と同じ記載事項)。
帳簿への書き込みは、取引ごとに仕訳の摘要欄などに書くのが基本です。毎回書くのが手間なら、対象の取引に「※」などの記号を付けて、別の場所に「※は80%控除対象」とまとめて示す方法も認められています。
国税庁は書き方の例として「80%控除対象」「免」「免税事業者からの仕入れ」の3つを挙げていますが、10月以降の例はまだ出していません。
求められているのは、経過措置の対象の仕入れだと分かること。そのため「免」や「免税事業者からの仕入れ」のように割合を書かない形なら、10月以降も書き換えずに済みます。
じゃあ10月からは「70%控除対象」と書けばいいんですか?
割合をそのまま入れ替えた形だるん。ただ「70%控除対象」は、国税庁が示した記載例には出てこないんだるん。表記をどうするかは顧問税理士と決めておくのが安全だるん🔍
「80%控除対象」のままにしておくと、後任の担当者や顧問税理士が、10月以後の取引も80%だと読み違えるおそれがあります。表記を変えるかどうかは、10月分の入力を始める前に決めておきます。
「※」などの記号でまとめて示す形にしているなら、表記を変えるときに書き換えるのは、まとめて示した一文だけ。
会計ソフトには、もう70%の区分が並んでいる
割合が変わるのは10月からですが、会計ソフトの側はすでに準備が終わっています。
マネーフォワード クラウド会計の振替伝票入力では、税区分の下に「インボイス」の欄があります。ここを開くと、適格/80%控除/70%控除/50%控除/30%控除/控除なし の6つが選べます。
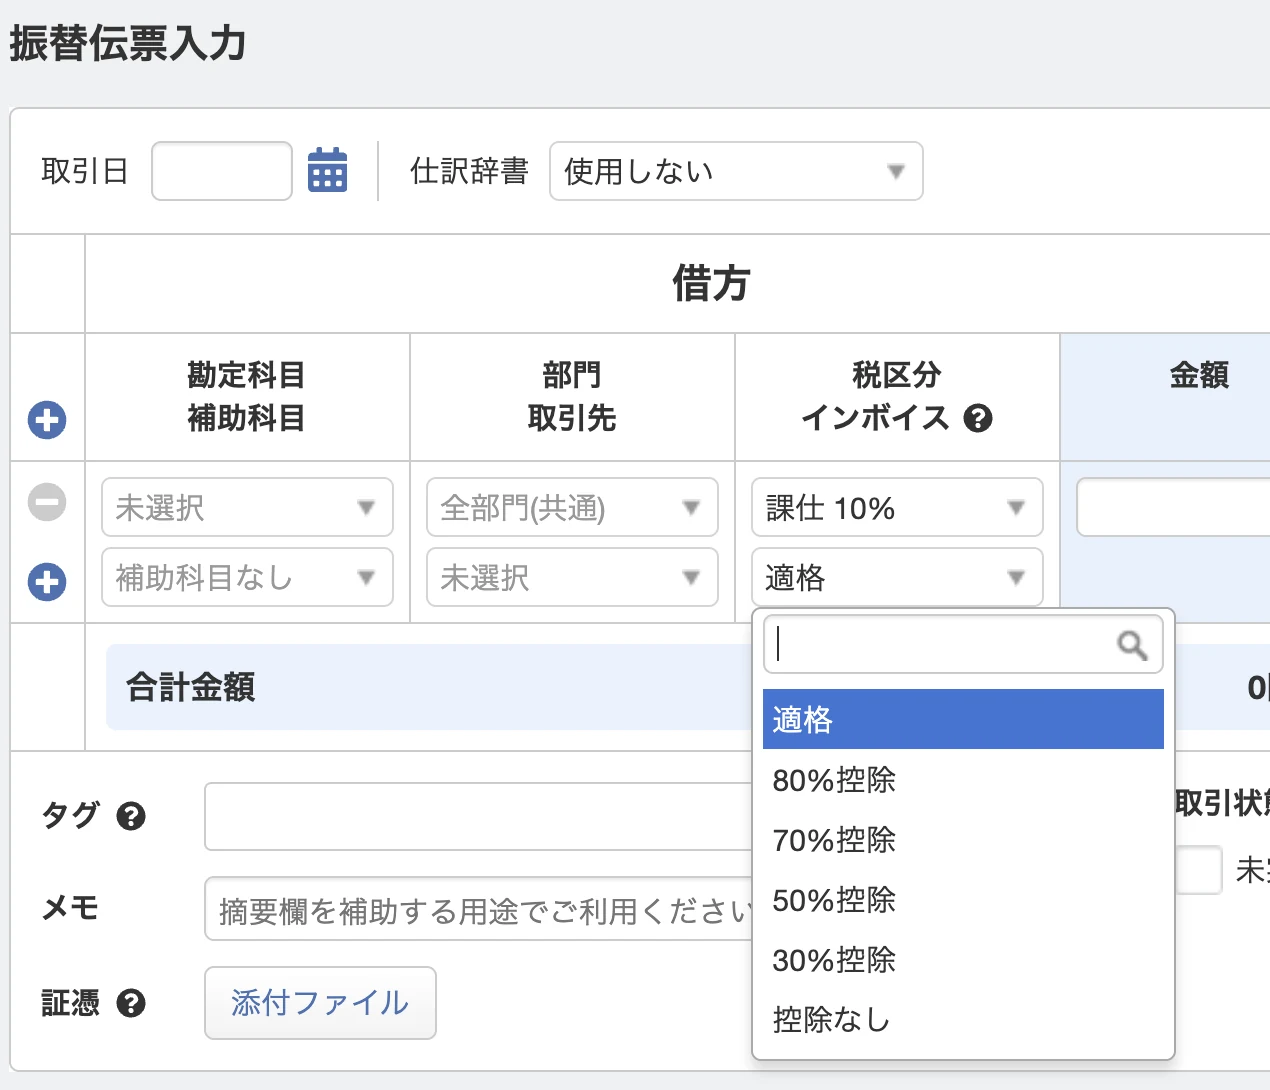
freee会計の振替伝票では、税区分そのものが分かれています。「課対仕入(控80)」「課対仕入(控70)」「課対仕入(控50)」が、それぞれ10%・8%・8%(軽)の別まで用意されています。
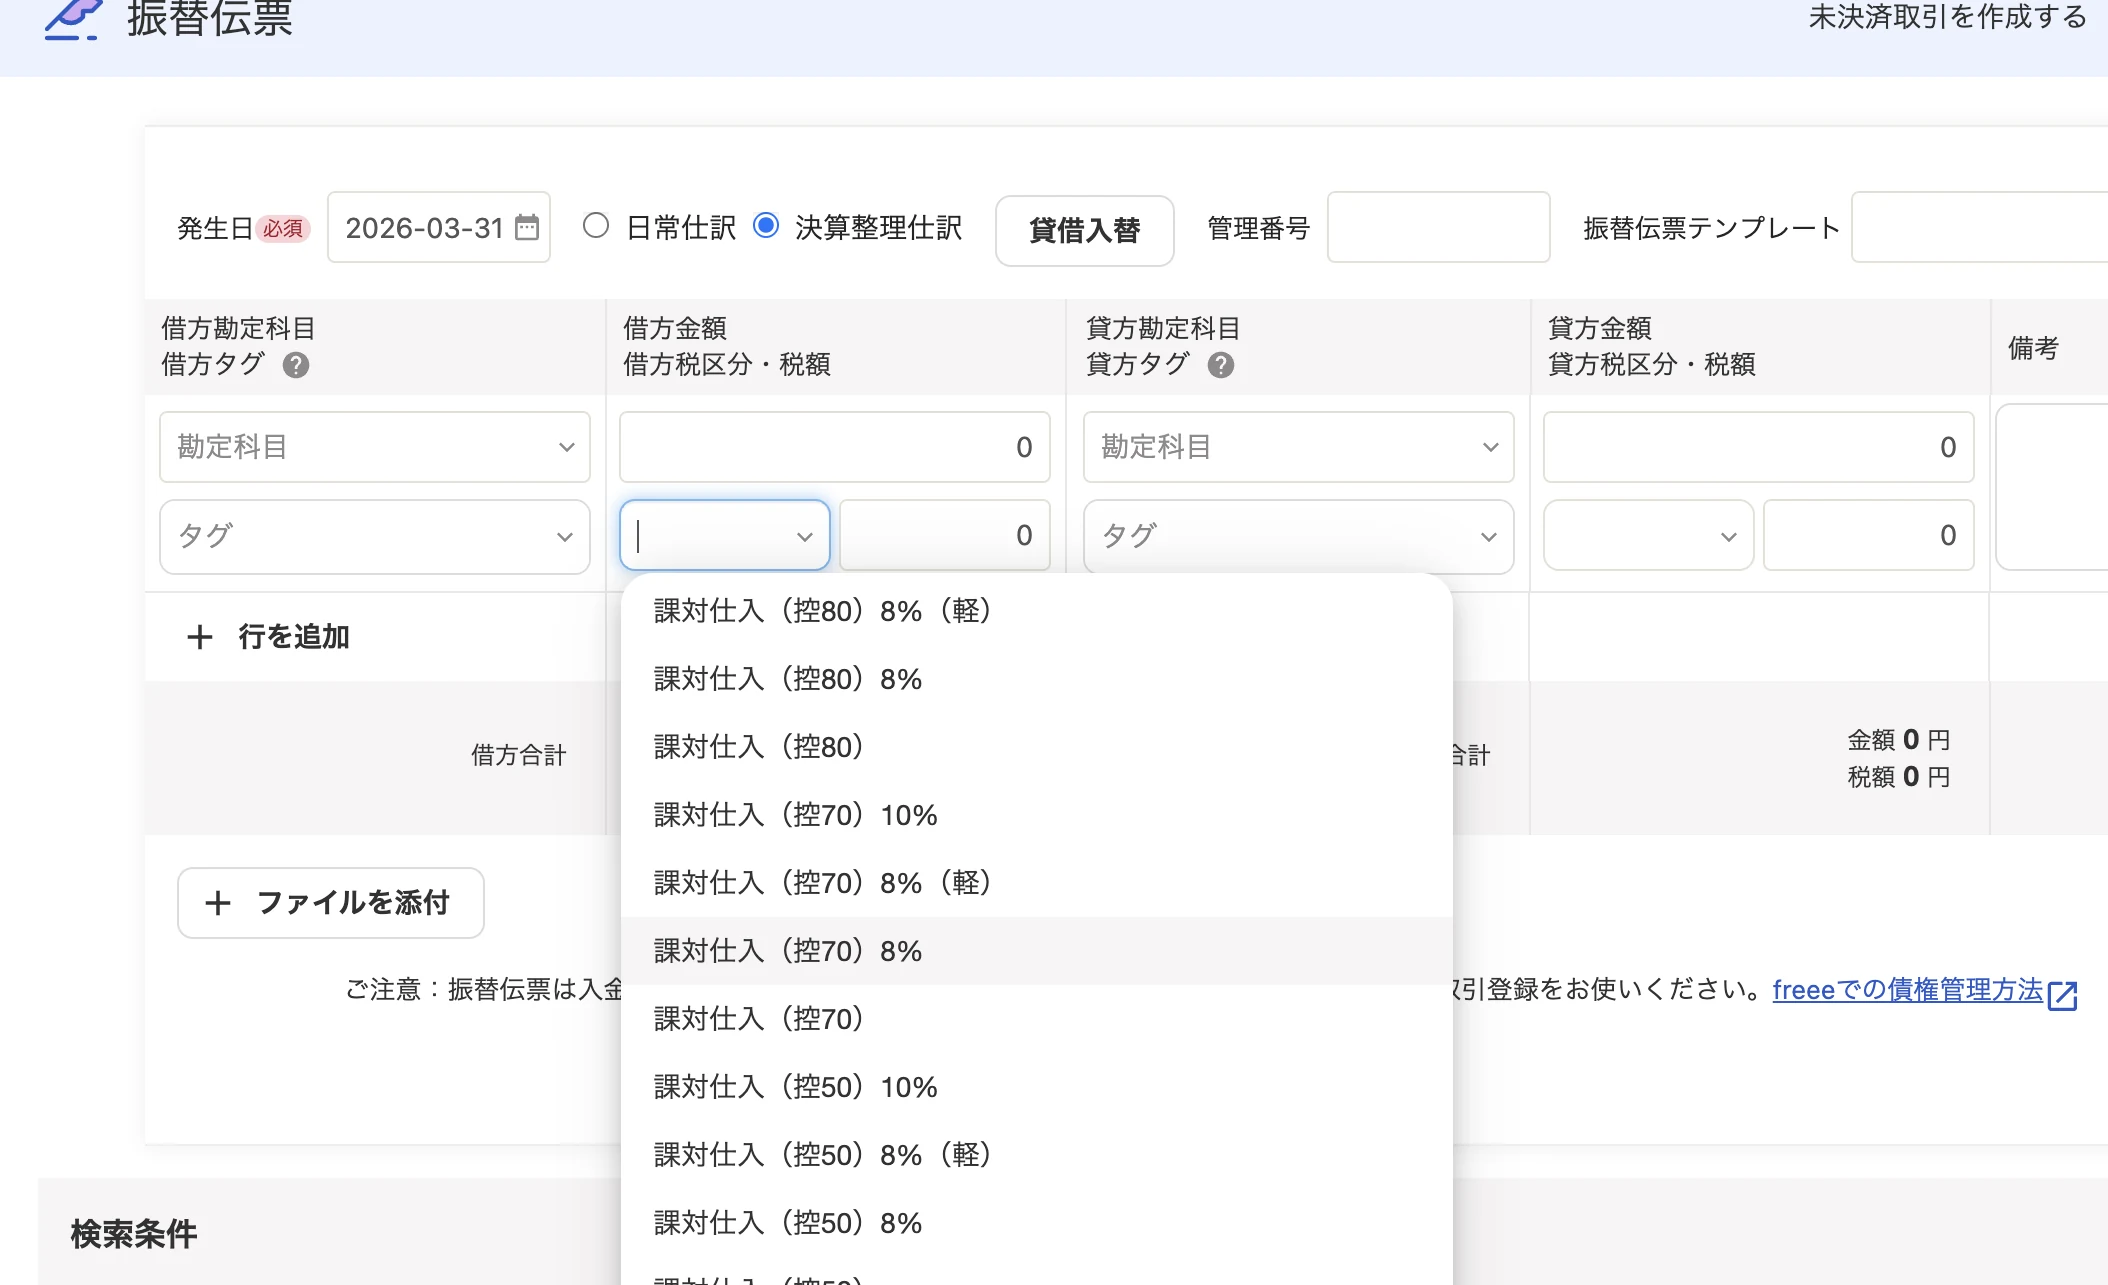
こうした区分は、ソフトによっては帳簿にもそのまま表示されます。マネーフォワード クラウド会計は、経過措置の適用を受ける旨が仕訳と帳簿に記載されると案内しています。freee会計も、免税事業者等からの仕入れは経過措置期間用の税区分で登録するよう案内しています。ただ、ソフトの区分表示だけで帳簿の要件を満たすかどうかを、国税庁ははっきり示していません。摘要欄にも書き足すかどうかは、前の章の帳簿の表記とあわせて決めておきます。
10月を待たなくても、自社のソフトでどの区分を選ぶことになるのかは、今日この場で開いて確かめられます。先に見ておけば、10月分を入力してから一括で直す作業をしなくて済みます。
(画面は2026年9月時点のものです。更新で変わることがあります)
1社からの仕入れが1億円を超えると、超えた分は経過措置を使えない
割合とは別に、もう1つ変わる点があります。経過措置を使える仕入れの金額に上限があり、その上限が下がります。
数えるのは、会社全体ではなく取引先1社ごと。1つの免税事業者からの仕入れ(税込み)が、1年間(会社なら事業年度)で上限を超えたら、超えた分には経過措置を使えません。その分の消費税は、1円も差し引けなくなります。
上限額は、今の10億円から1億円に。
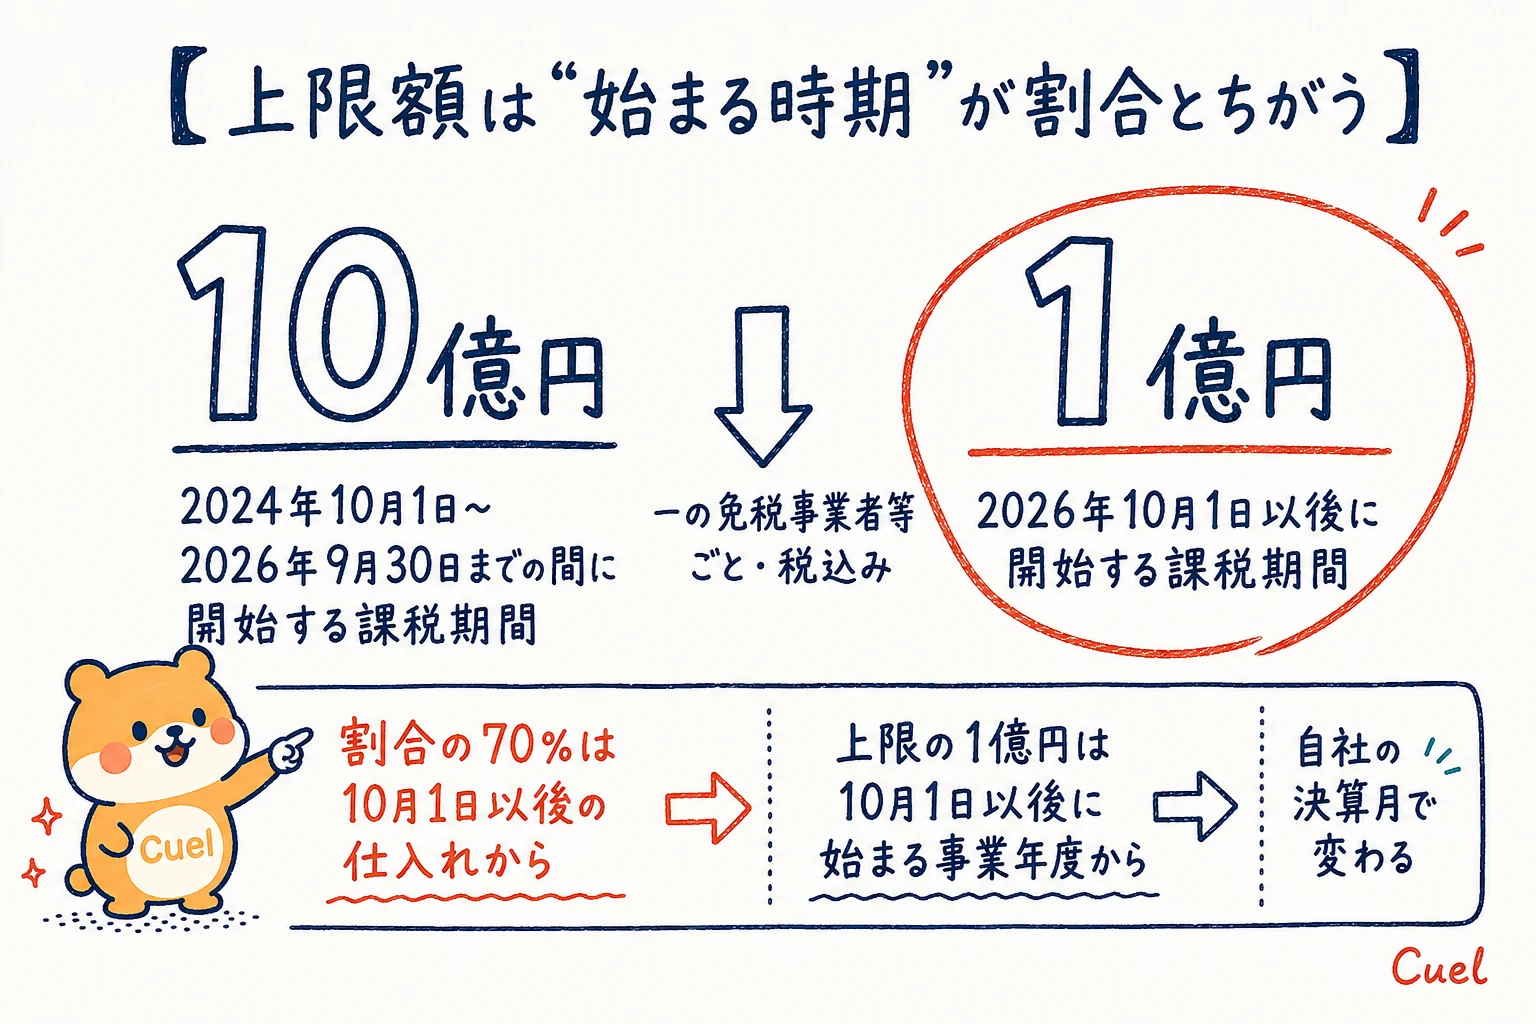
ただし、1億円になる時期は割合の切り替えと違います。割合は2026年10月1日以後の仕入れから70%になりますが、上限額が1億円になるのは「2026年10月1日以後に始まる事業年度(課税期間)」からです。
たとえば3月決算の会社なら、1億円になるのは2027年4月に始まる事業年度からで、それまでは10億円のままです(課税期間を短縮していない場合)。始まる時期は決算月で変わるので、自社の決算月から数えてください。
10月分を入力する前に確かめること
ここがポイント
- 9月末をまたぐサービス契約について、完了日がいつかを契約書で確かめる。10月完了なら全額70%になる
- 1年分を前払いしている契約が、短期前払費用で処理されているか、月按分しているかを確かめる。月按分なら、契約の区切り方もあわせて確かめる
- 会計ソフトの振替伝票を開いて、70%の区分がもう選べるかを見る
- 帳簿の「80%控除対象」の表記を、10月分の入力前にどうするか決める
- 自社の決算月を確認する。上限額が1億円になる事業年度がいつからかは、決算月で変わる
- 免税事業者の取引先を一覧にする。会計ソフトの取引先マスタに登録区分が入っていれば、そこから抽出できる
この回の内容は、ライブ授業でも解説しているるん。手を動かしながら確かめたい人は、アーカイブを見てみるるん💪
インボイス経過措置2026 〜10月から控除率が変わる〜(2026年8月1日開催・アーカイブ)
スタンダードプランの方は追加料金なしで視聴できます。フリープランの方は、単発購入でご覧いただけます。