売上が減ったのに、利益は増えた。その理由まで読む|決算書分析 入門
講師:公認会計士・税理士 齋藤和也 約6分で読めます
開催の背景
「財務分析しといて」と頼まれた。決算書はあるけれど、「うちの会社は良い状態なの?」にどう答えたらいいのか。
決算書を「作る」仕事は、会計ソフトやAIがどんどん引き受けてくれるようになりました。そのぶん経理に求められるのは、できた数字を「説明する」こと、そこから「提案する」こと。AIが返してくれるのは一般論です。会社の中を毎日見ている経理が数字を読めると、出てくる提案の中身が変わります。
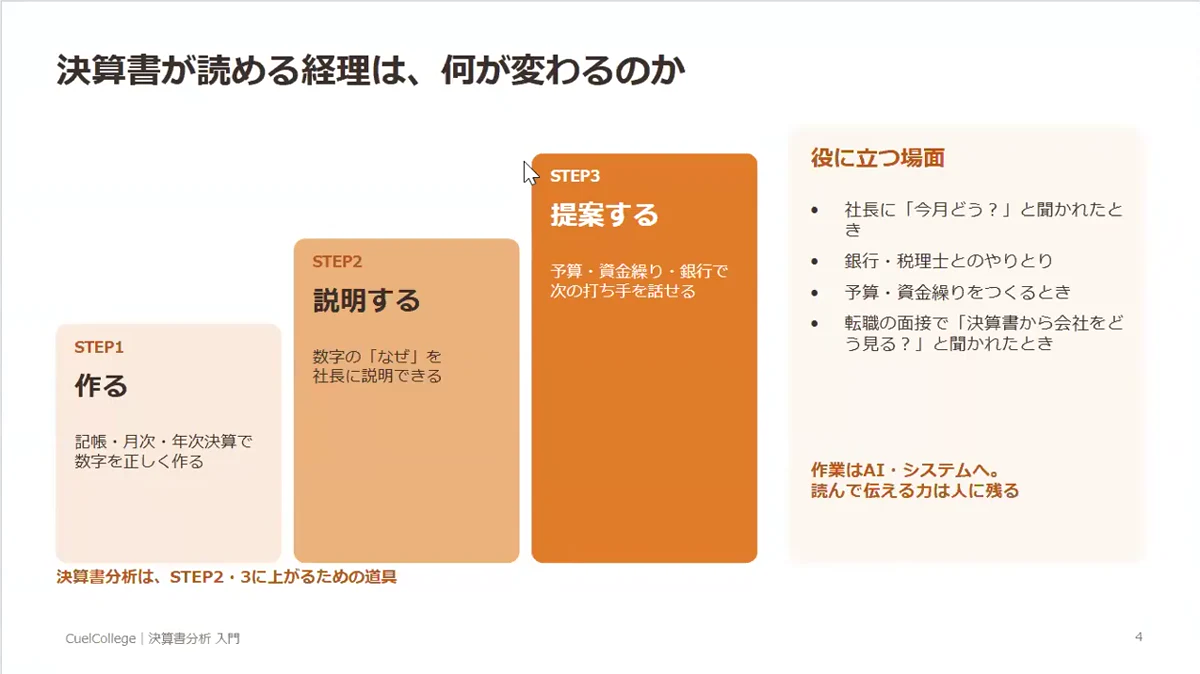
社長に「今月どう?」と聞かれたとき。銀行や税理士とやりとりするとき。転職の面接で「決算書から会社をどう見ますか?」と聞かれたとき。決算書が読めると、こうした場面で自分の言葉で答えられます。
10月3日の「決算書分析 入門 〜数字が語る会社の姿〜」は、その最初の一歩になる回です。講師は公認会計士・税理士の齋藤和也。
齋藤 和也講師公認会計士・税理士/株式会社Cuel 共同創業者。大学在学中に公認会計士試験に合格し、監査法人で上場企業の監査を経験。その後ベンチャーの立ち上げやIPO準備に携わり、いまは複数社のバックオフィス支援と監査役を務める。数字を合わせるところで終わらせず、その数字が経営のどの判断につながるかまでを、実際の資料の形で扱う。
この回でやったこと
決算書が読めるようになると、たとえばこんなことが分かります。
- 赤字だけでは、会社は潰れない。潰れるのは、給料や借入の返済に回すお金がなくなったとき
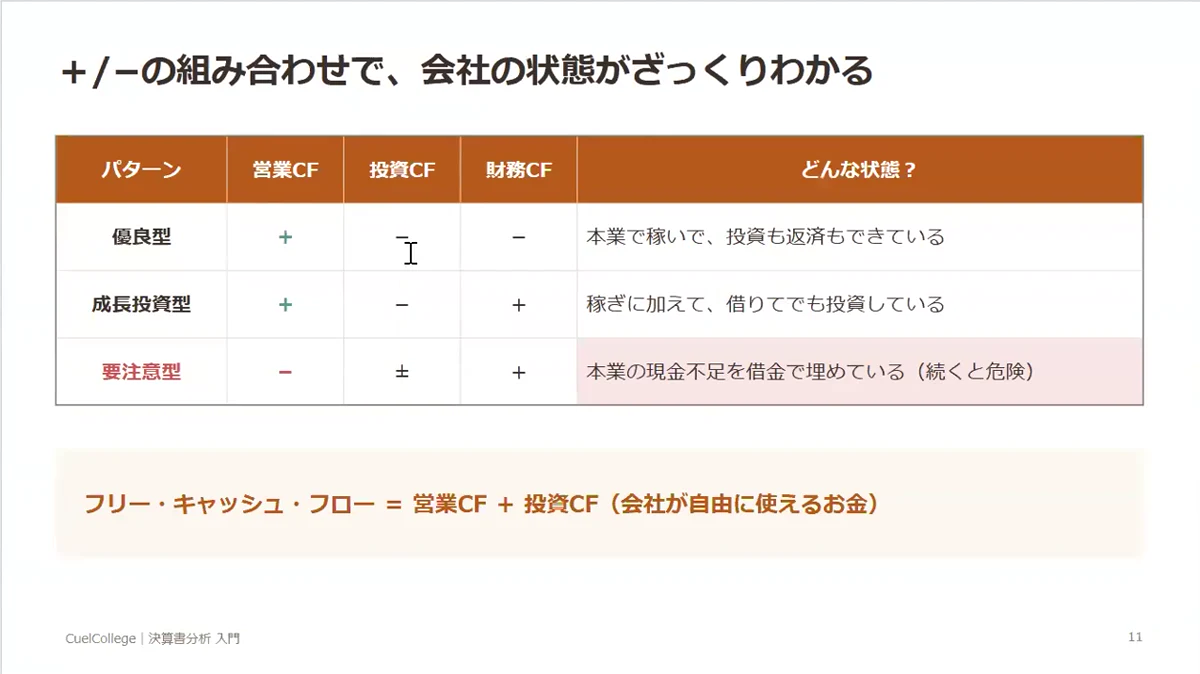
- お金の出入りを表すキャッシュフローのうち、投資のお金の流れは、マイナスのほうが健全なこともある。本業で稼いだお金を、店舗や設備に回している会社がそう
- 株式会社には、決算を公開する決まりがある。でも、知らない会社がとても多い(質疑で詳しく)
どれも、利益の数字だけを見ていると気づかない話です。
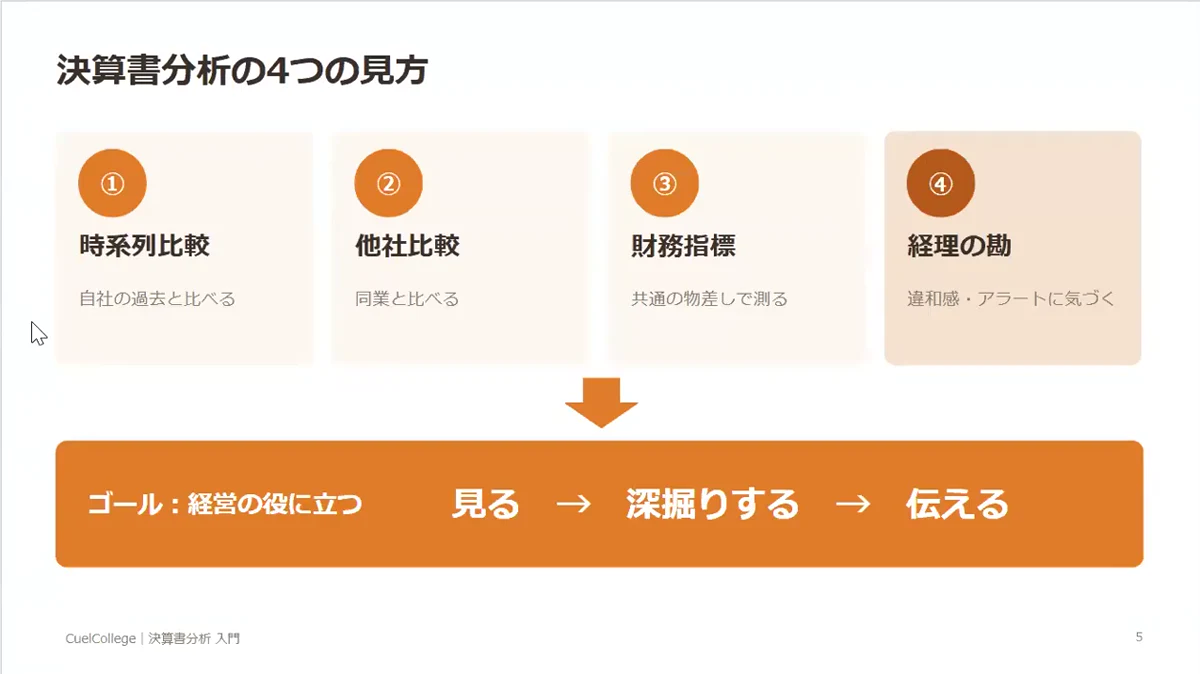
授業では、決算書を読む4つの見方を押さえたうえで、誰もが知る上場2社(A社・B社)を比べました。最後は、2020年に経営破綻した老舗アパレル(C社)の決算書を3期分たどっています。
扱ったテーマ
- 決算書を読む人ごとの目的(社長・銀行・株主・取引先・経理)
- 過去の自社や、同じ業界の会社との比較
- 粗利率や営業利益率など、利益の出方を見る指標
- 自己資本比率や流動比率など、会社の安定性や支払いの余裕を見る指標
- 売上代金の回収にかかる期間を見る、売上債権回転期間
- キャッシュフローの+と−の組み合わせで見る、会社の状態
- 日々の経理で気づく違和感と、社内への伝え方
つまずきやすいポイント
「売上が大きい会社」が、儲かっているとは限らない
会社の規模、売上の伸び、稼ぐ力は、それぞれ違います。「どっちが儲かっている?」も、どの数字で見るかによって答えが変わります。
授業で並べたのは、大手の家具・インテリアチェーンのA社と、大手の生活雑貨チェーンのB社です。
| 見たところ | A社(家具) | B社(生活雑貨) |
|---|---|---|
| 売上の規模 | 大きい | A社よりひと回り小さい |
| 前年からの売上 | 少し減った | 大きく伸びた |
| 粗利率(売上から仕入原価を引いた利益の割合) | ほぼ同じ | ほぼ同じ |
| 営業利益率(人件費や家賃も引いた、本業の利益の割合) | B社より高い | A社より低い |
| 自己資本比率(返さなくてよいお金の割合) | 高く安定 | 高く安定 |
| 借入金 | 多い | ほぼ無借金 |
A社は売上が大きく、本業の利益が売上に占める割合も高い。一方、売上の伸びが目立つのはB社です。
ほぼ無借金のB社には安心感があります。ただ、海外の投資家なら「もっと借りて、出店に投資したほうがいいのでは」と見るかもしれません。無借金という同じ状態でも、安定を求めるか、成長を期待するかで受け止め方が違うのです。
決算書を読めば、利益が増えた「理由」までたどれる
売上が減ったからといって、会社の状態が悪くなったとは限りません。A社は前年より売上が減ったのに、利益は増えていました。
中身を読むと、来店するお客さんは減り、1人が買う金額は増えています。さらに利益が増えた理由をたどると、数年前に買収したホームセンターの会社が、赤字から黒字に変わっていました。お店の売上だけを見ていたら、この変化は分かりません。
増えた・減ったという事実だけでは、まだ良し悪しは決まりません。A社を「減収だから悪い」で止めてしまうと、買収した会社で利益が出るようになったことを見落とします。理由まで掘ると、同じ数字から見える会社の姿も変わります。
安全そうな数字でも、会社は1年で傾く
安定を示す数字があっても、それだけで会社が安全とは言い切れません。C社は、百年以上続いた老舗のアパレル会社です。百貨店での販売を柱に、かつては国内アパレルの大手でしたが、2020年に経営破綻しました。
その約1年前まで、自己資本比率は一般に安定とされる水準にありました。ところが、3期分の決算書を並べると、別の変化が見えてきます。
売上が減り、本業の損失が広がる一方で、売掛金が増えています。売掛金は、売ったけれど、まだ入金されていない代金のこと。在庫も増え、本業でのお金の出入りを表す営業キャッシュフローは、プラスからマイナスへ転じていました。
グループ会社への販売が増え、大口の売掛金の入金も滞っていました。「売上の落ち込みを埋めようと、無理のある大口取引をしたのではないか」は、齋藤の推測です。
自己資本比率という1つの数字だけを見ていたら、この変化は見落とします。何期か並べ、売掛金や在庫、お金の出入りまで見て、はじめて読める危うさがあるのです。
決算書より先に気づけるのは、経理
決算書が世に出るのは、決算から2〜3か月後。そこで「危ない」と分かっても、もう遅いことがあります。でも、毎日仕訳を入れている経理なら、もっと早く会社の変化に気づけます。
特定の取引先からの入金が止まった。何か月も動かない在庫がある。会社から社長への貸付金が増えていく。授業で挙がった「経理の勘」は、こうした普段との違いに気づく感覚です。
たとえば、毎月100万円ほどの取引が、今月は1,000万円になっていたら(これは授業でのたとえ話です)。いいお客さんが一気に注文してくれたのかもしれないし、無理な取引をしているのかもしれない。数字だけでは、どちらか分かりません。
気づいたときに大切なのは、不正や危険を決めつけず、疑問に思って聞く姿勢です。誰へ、どう伝えるかは、アーカイブで話しています。「何かあったのかな」と感じる日々の違和感も、会社の状態を知る手がかりになります。
質疑で出たこと
株式会社の決算書の公告は、東京商工リサーチなどの信用調査会社に載っていればいいのでしょうか?
代わりにはなりません。株式会社は、株主総会のあとに貸借対照表(大会社は損益計算書も)を公告する決まりがあり、方法は官報・日刊新聞紙・電子公告のいずれかです(会社法440条・939条)。信用調査会社の情報は、誰でも見られる状態ではありません。実は、この決まりを知らない会社はとても多いのです。ホームページや官報で公開しておくと、大手との取引で「決算書を送ってください」と言われずに済むこともあります。
M&Aをした会社では、財務分析で何を見ればいいですか?
買収するとグループ全体の売上はまず増えますが、利益率が下がることもあります。全体の数字と、会社ごとの数字の両方を見る必要があります。
社長が買い物のように会社を買おうとしていて、お金は大丈夫なのか不安です。どう伝えたらいいでしょうか?
「大丈夫ですか?」と聞くだけでは、心配していることが伝わりにくいもの。いまの入金の見込みや、手元のお金の動きを数字で示すと、社長も話を聞きやすくなります。
次回のご案内
次回は2026年10月10日(土)11時から「ベンチャーファイナンス【入門編】全3回シリーズ①」。11月28日(土)11時からは「くら寿司の決算書を読む 〜身近な企業で会計を学ぶ〜」を予定しています。いずれも講師は齋藤和也です。
CuelLinkでは、経理の実務をテーマにしたLive授業を開いています。今回の授業もアーカイブでご覧いただけます。