決算って、何ができていればいいんだろう?|決算2Daysセミナー(月次決算・年次決算)
講師:公認会計士・税理士 齋藤和也/代表取締役 鈴木ひとみ 約8分で読めます
開催の背景
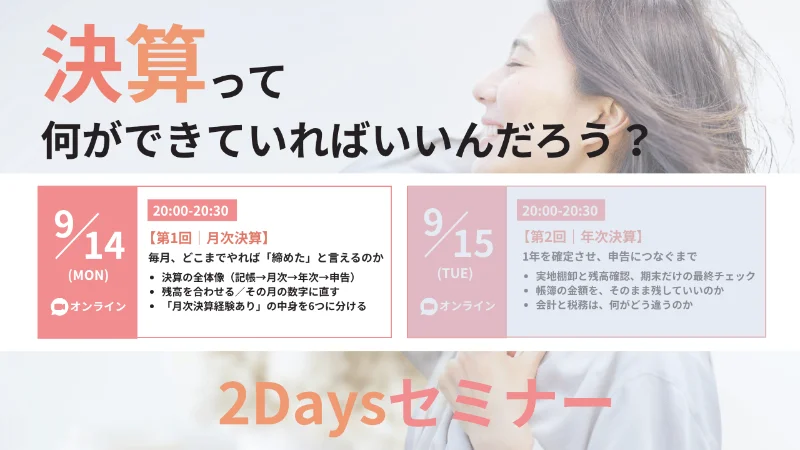
月次決算は、1か月分の数字を「今月の数字として使える」状態にする仕事です。年次決算は、それを1年分まとめて、正式な数字として確定させる仕事です。2026年9月14日・15日の2日間、夜20時からのオンラインで、この2つの中身を順番に見ていきました。
きっかけは、受講生からよく聞く迷いです。「決算、やったことはあるけど、『決算できます』と言っていいのかな」。取引を会計ソフトに全部入れたら終わりなのか。科目ごとの残高をまとめた「試算表」を出せば、月次決算と言えるのか。転職の面接で決算の経験を聞かれたときに、自分が何をしていたのか説明できるようにしておきたいところです。
そこで、Cuelの共同創業者で公認会計士・税理士の齋藤に、代表の鈴木が質問していく対談の形にしました。各回30分の予定でしたが、2日目は質問が続いて1時間近くになりました。
齋藤 和也講師公認会計士・税理士。株式会社Cuelの共同創業者。ベンチャー企業の上場準備の支援に数多く関わってきました。
鈴木 ひとみファシリテーター株式会社Cuel代表取締役。34歳・未経験で経理に転職し、CFOを経てCuelを創業しました。
この回でやったこと
1日目は月次決算です。齋藤は、月次決算を4つの動きに分けました。
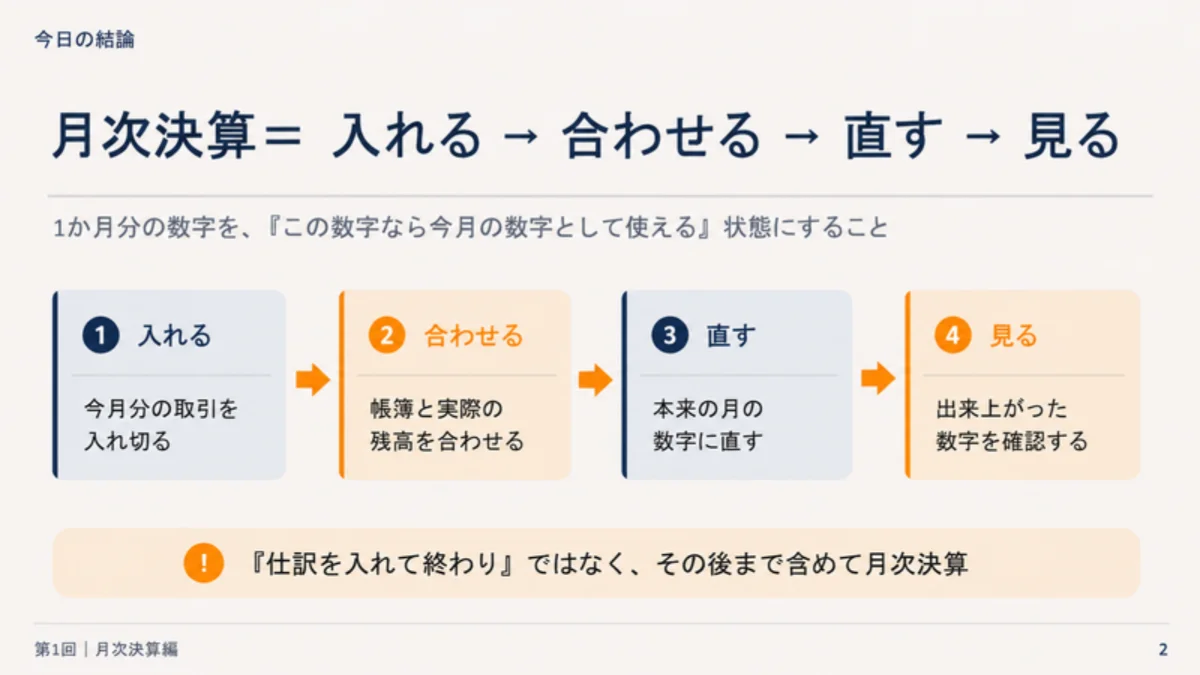
| 動き | やること |
|---|---|
| 入れる | その月の取引を、会計ソフトに入れ切る |
| 合わせる | 帳簿の残高と、通帳や請求書などの実際の数字が合っているか確かめる |
| 直す | お金が動いた月ではなく、本来その月の売上・費用になるように直す |
| 見る | できあがった数字に、おかしなところがないか見る |
2日目は年次決算です。毎月ここまでやっているなら、年に1回の決算では何をするのか。齋藤は「確かめる」「判断する」「つなぐ」の3つに分けました。
| 動き | やること |
|---|---|
| 確かめる | 1年分の数字に漏れがないか、帳簿以外の資料や現物も使って確かめる |
| 判断する | 帳簿に残っている金額を、そのままにしてよいか考える |
| つなぐ | できあがった決算を、税金の申告に渡す |
扱ったテーマ
1日目(月次決算)
- 決算の全体の流れ(日々の入力→月次決算→年次決算→税金の申告)
- 「全部入力した」と「月次決算が終わった」は別のこと
- 帳簿の残高を、通帳や請求書の一覧と照らし合わせる
- 仮払金・仮受金の中身を確かめ、分からないまま残さない
- 年払いの費用を、毎月の費用に分ける(経過勘定)
- どこまで細かく直すかは、会社によって違う
- 締めたあとの数字を、前の月や予算と比べて見る
2日目(年次決算)
- 年次決算で改めて確認する3つの仕事
- 在庫や備品を、実際に数えて確かめる
- 経理が知らない口座や借入がないか確かめる
- 帳簿の金額に、本当にその価値があるか考える
- 上場している会社と中小企業での、見積りの違い
- 会社の会計と、税金の計算の違い(減価償却を例に)
- 法人税申告書の「別表四」の役割
押さえておきたい決算のポイント
入力しただけでは、月次決算は終わらない
多くの会社は、届いた請求書や通帳をもとに取引を入れるところまではできています。つまずくのは、その先です。
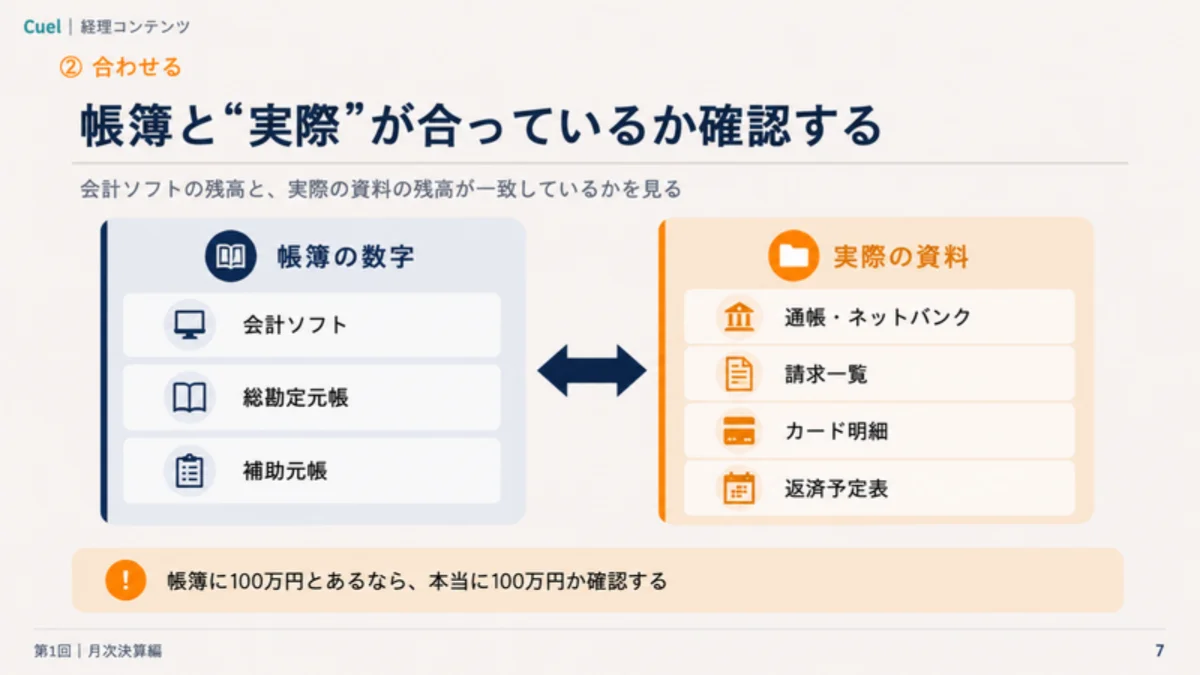
齋藤がよく見るのは、売上や費用、利益を示す「損益計算書(PL)」を仕上げることに集中して、資産や負債の残高を示す「貸借対照表(BS)」を合わせるのが後回しになっている会社です。売掛金はいま本当にいくら残っているのか。来月払う予定のお金はいくらあるのか。帳簿に100万円とあるなら、本当に100万円あるのかを確かめる。これが「合わせる」です。
中身の分からないお金を一時的に入れておく「仮払金」「仮受金」も、月次決算のうちに中身を確かめて、分からないまま残さないようにしたいものです。年次決算で直すこともできますが、毎月きれいにしておくほうが、経理の仕事としては一段上だという話でした。
支払った月と、費用にする月がずれることがある
年払いのサービスを使っている会社は多いと思います。たとえば1年分12万円を4月にまとめて払った場合、そのまま入れると4月だけ12万円の費用になります。でも実際に使うのは4月から翌年3月までの1年間です。そこで毎月1万円ずつに分けて、残りは「前払費用」として次の月に持ち越します。こうしたずれを調整する科目をまとめて「経過勘定」と呼びます。
鈴木は「正直、1万円のためにそこまでやるの?」と聞きました。齋藤の答えは、原則としてはやる、ただし手間とのバランスも大事、というものです。金額が会社の数字にどれくらい影響するか(会計では「重要性」と呼びます)によって、まとめて費用にすると決める会社もあります。大事なのは、どこまで分けるかを社内のルールとして決めておくことでした。
締めたあとに、数字を見返す
試算表を出したら終わり、ではありません。前の月より原価の割合が急に変わっていないか、外注費が急に増えていないか。細かい仕訳ではなく、全体を眺めて違和感を探すのが「見る」です。ここでミスや不正に気づくこともあり、予算との差を早く経営に伝えることにもつながります。
年次決算では、帳簿にない情報も確かめる
年次決算では、手元の資料だけでなく、経理がまだ知らない情報にも漏れがないか確かめます。どこまでを毎月の締めで確かめるかは、会社によって違います。
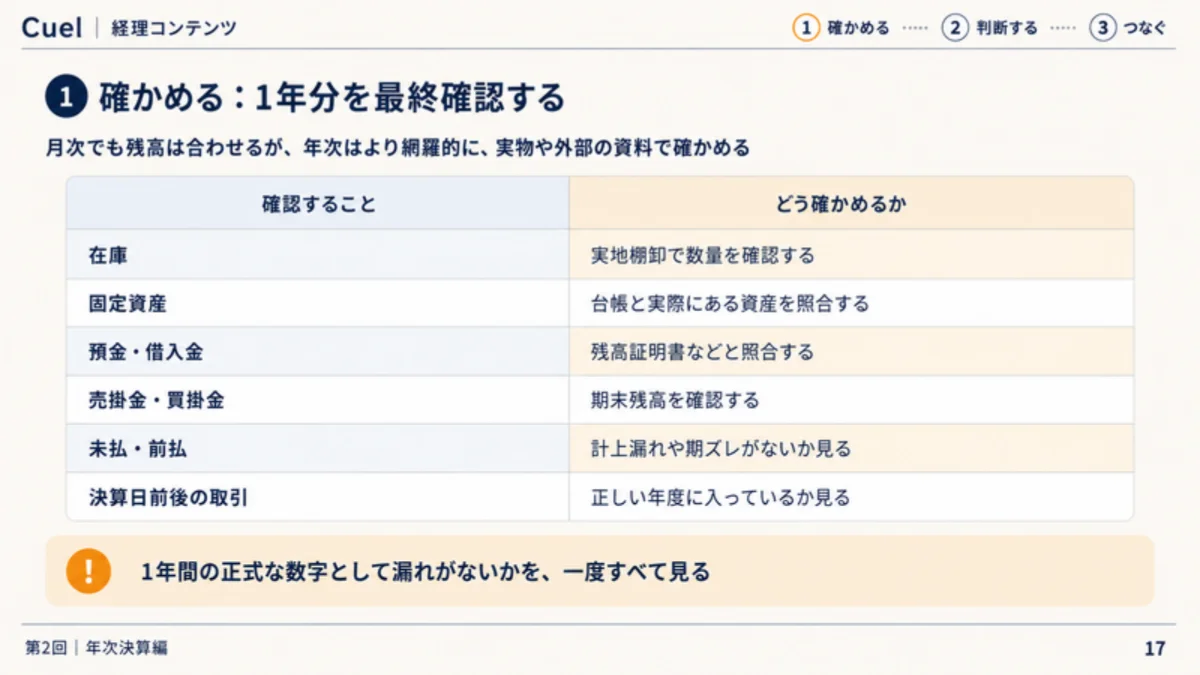
たとえば預金です。融資の手続きが年度末に間に合わず、口座だけ先に作っている、ということがあります。経理が知らない口座が残っていないかを確かめます。物は届いているのに請求書がまだ来ていない買い物も、ここで拾います。どこに見落としがありそうかを想像する力が要るので、経験の差が出やすいところです。
帳簿の金額をそのまま残してよいか考える
2日目の山場は「判断する」でした。帳簿に1億円の売掛金があっても、その中に、支払期日を半年以上過ぎても入金がないものが混ざっているかもしれません。在庫が数どおりあっても、何年も売れ残っていたり、日に焼けて売れなくなっていたりするかもしれません。使っていない土地や、裁判で将来払うかもしれないお金も、ここで考えます。
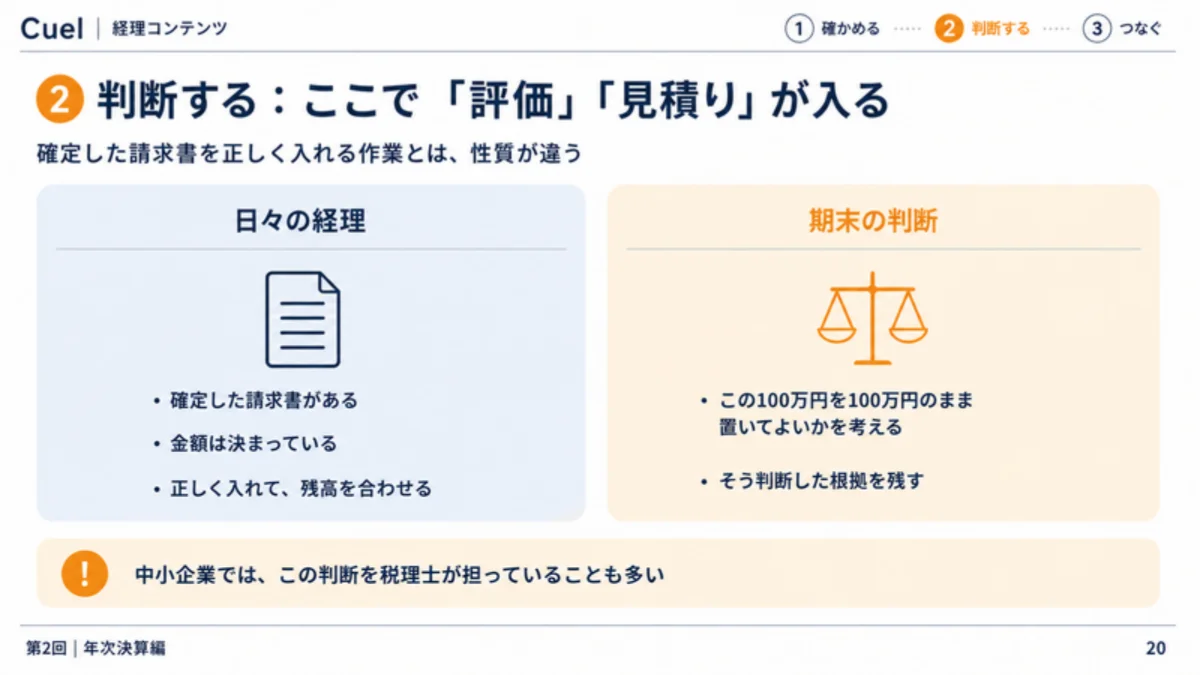
将来の費用や損失のうち、今期の負担になる分を見積もって計上するものを「引当金」と呼びます。こうした見積りをどこまで詳しく行うかは、会社によって違います。上場している会社は、株主など外の人に会社の状態を正しく見せる必要があるので、根拠をもって見積もることが求められます。外部の株主がいない中小企業では、同じ水準までは求められにくい、というのが齋藤の説明でした。ただ、銀行は融資のときに資産の価値を見ますし、中小企業でも会計のルールに沿って計上が必要な引当金はあります。
会計と税金の計算は、目的が違う
最後の「つなぐ」では、会社の会計(企業会計)と、税金の計算(税務会計)の違いを見ました。企業会計は、会社の状態を正しく表すためのもの。税務会計は、どの会社にも公平に税金をかけるためのものです。
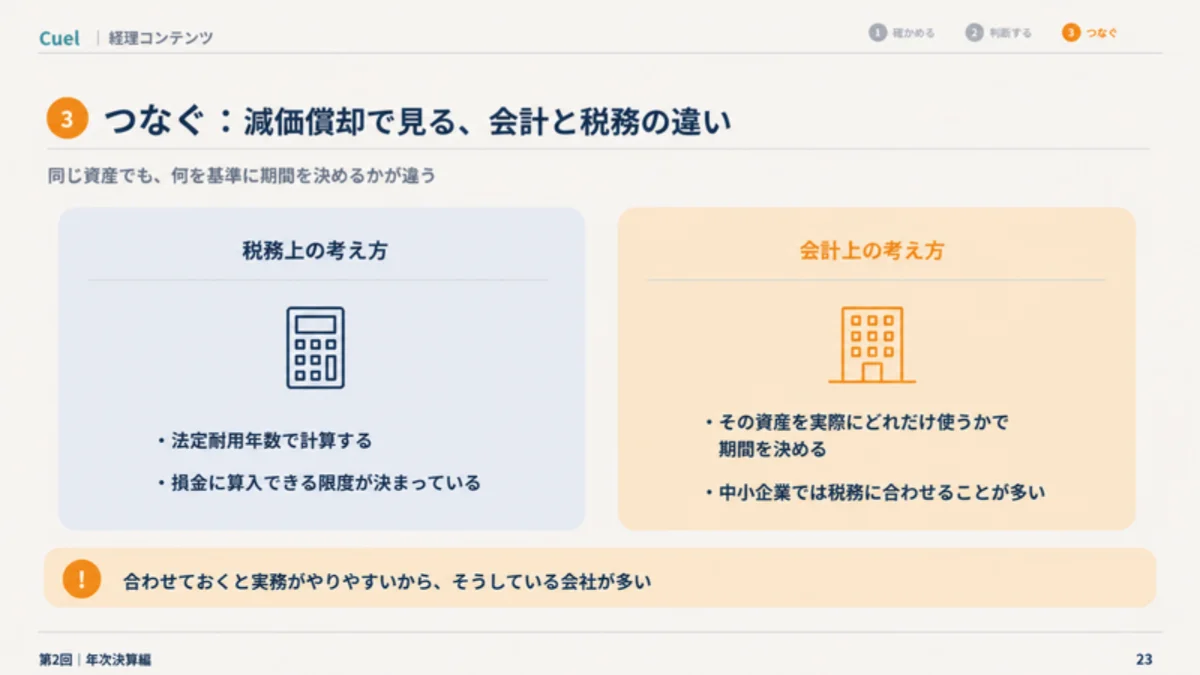
分かりやすい例が減価償却です。減価償却は、パソコンなどを買ったお金を、使う年数に分けて費用にしていく仕組みです。税金の計算では、法律で決まった年数(法定耐用年数)を使います。パソコン(サーバー用を除く)なら4年です。一方、会社の会計では、実際に使う年数で考えます。実際に使う期間を2年と見積もる根拠があれば、会計では2年で費用にします。
会計で2年で費用にしていても、税金の計算では4年に直します。この直しを書くのが、法人税申告書の「別表四」です。会社の利益から、税金がかかる所得を計算するための表です。
質疑で出たこと
2日目には、チャットで質問をいただきました。
引当金は、利益が出た年だけ計上することはできますか。
できません。会計は会社の状態を正しく表すため、税金の計算はどの会社にも公平に税金をかけるためのものです。利益が出たから費用を増やす、という使い方はどちらにも合いません。
会計には「継続性の原則」というルールもあります。一度決めたやり方は毎年続けて使い、理由もなく変えてはいけない、というものです。今年計上したなら、来年同じことが起きたときも、赤字だからといってやめることはできません。計上するなら、その理由を筋道立てて説明できることが前提だ、というのが齋藤の答えでした。
修理にかかったお金を、固定資産に含めるのはどういうときですか。
ふだんの手入れや、壊れたところを元に戻すためのお金は、原則として「修繕費」としてその年の費用になります。一方、機能を良くしたり、長く使えるようにしたりするためのお金は「資本的支出」といって、固定資産に含めて何年かに分けて費用にします。
分かりにくいのがソフトウェアです。バグを直すのは修繕費、機能を足すのは資本的支出。でも実際は、直すついでに機能も良くすることが多く、きれいに分けるのは簡単ではありません。発注するときに「何のために頼むのか」を残しておくと、あとで判断しやすくなります。年の初めに大きな修理をして、年次決算で見積書を見返したら機能アップが含まれていて慌てる、というのはよくある話だそうです。税務調査でも見られやすいところです。
中小企業の経理として、税金の計算で使う年数を、会社の会計でもそのまま使い続けていいですか。
問題ありません。中小企業では、会計を税金のルールに合わせることが多いです。会計で実際の年数を使えば、会社の状態はより正確に分かります。ただ、税金の計算では結局決まった年数に直す必要があり、その分の手間がかかります。経理が1〜2人の会社で2つを分けて管理するのは大変なので、税金のルールに合わせている会社が多いだろう、というのが齋藤の見方でした。
次回のご案内
2日間の内容を、実際に手を動かしてやってみる「年次決算ゼミ」を開きます。10月3日・4日・10日・11日の4日間、各日9時から10時30分です。受講料は29,800円(税込)、申込締切は10月2日です。
月次決算から年次決算まで、社内でほぼ締められるところまでを練習します。税理士さんとの役割の分け方も扱います。当日参加できない回はアーカイブで見られ、終わったあとに自分の会社のケースを相談できる時間もあります。
CuelLinkでは、経理の実務に必要な知識をLive授業と動画で学べます。無料登録から参加できる回もあります。